高盛:中国银行业:1H26信贷增长与政府债券发行进一步放缓;关注资产负债表强化;重点关注买入评级的CCB和BOC
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年上半年新增社融和贷款分别为20.8万亿元和10.7万亿元,同比下降9%和17%,反映实体经济融资需求偏弱。 社融结构中,贷款和政府债发行的贡献率分别降至52%和31%,企业债贡献率则由5%升至10%。 零售贷款成为主要拖累,上半年减少0.4万亿元;企业中长期贷款同比少增1.6万亿元,而票据融资同比多增0.9万亿元。 上半年新增存款17.8万亿元、同比大致持平,但居民存款同比少增3.2万亿元,非银金融机构存款同比多增2.3万亿元,存款迁移仍在延续。 6月M1和M2增速分别为4.0%和8.0%,M1-M2缺口扩大至4.0个百分点,显示资金活化程度下降。 高盛认为贷款结构向收益率较低的公司贷款倾斜、存款竞争加剧及存款重定价利好在下半年减弱,将使银行经营更依赖不良贷款覆盖率提升和资本内生积累;大型银行相对占优,重点推荐买入评级的建设银行和中国银行。
主要观点
- 6月新增社融为3.4万亿元,同比少增0.9万亿元;其中实体经济贷款和政府债发行均同比少增0.6万亿元,企业债发行同比多增0.2万亿元,部分抵消了降幅。
- 上半年新增社融20.8万亿元,同比减少2万亿元,主要由实体经济贷款同比少增2.0万亿元及政府债发行同比少增1.2万亿元所致,企业债发行则同比多增0.9万亿元。
- 社融结构发生变化:上半年贷款和政府债发行贡献率由上年同期的56%和33%降至52%和31%,企业债发行贡献率由5%升至10%。
- 6月新增贷款1.6万亿元,同比少增0.6万亿元;零售和公司贷款(不含票据)分别同比少增0.3万亿元和0.8万亿元,而票据融资同比多增0.5万亿元,显示实体信贷需求低迷。
- 上半年新增贷款10.7万亿元,同比下降2.2万亿元或17%;零售贷款减少0.4万亿元,新增额同比下降1.5万亿元,成为主要拖累。
- 公司贷款表面上仅同比少增0.4万亿元,但主要由票据融资同比多增0.9万亿元支撑;与企业资本开支相关的中长期贷款同比少增1.6万亿元。
- 上半年新增存款17.8万亿元、同比大致持平,但居民存款同比少增3.2万亿元,非银金融机构存款同比多增2.3万亿元,印证存款迁移持续。
- 6月M1和M2增速分别为4.0%和8.0%,低于5月的5.5%和8.6%;M1-M2缺口由3.1个百分点扩大至4.0个百分点,表明流动性活化程度下降。
- 贷款增速在二季度继续放缓,零售需求不及预期;贷款结构向收益率较低的公司贷款转移,可能进一步压低贷款收益率。
- 存款迁移和存款增速放缓意味着竞争加剧,可能限制资金成本进一步下降;大型银行因存款重定价周期更长,更有条件改善净息差趋势。
论述逻辑
- 新增社融与贷款放缓、零售及企业中长期贷款走弱且票据融资增加 → 实体经济信贷需求偏弱、贷款结构转向较低收益率的公司贷款 → 贷款收益率承压;同时居民存款迁移至非银机构、存款竞争加剧 → 资金成本下降空间受限;随着上半年到期存款重定价对净息差的支持在下半年逐渐减弱 → 银行分化将更多取决于提升不良贷款覆盖率和内生资本积累能力 → 大型银行相对占优,高盛重点推荐建设银行和中国银行。
关键展望
- 贷款增速若继续放缓,贷款结构向收益率较低的公司贷款倾斜,银行贷款收益率可能承压。
- 到期存款重定价预计将在2026年上半年支持净息差,但这一利好将在2026年下半年逐渐减弱。
- 存款竞争加剧可能限制资金成本进一步下降,而大型银行因重定价周期较长,净息差趋势更有望改善。
- 未来银行间差异将更多取决于资产负债表强化能力,尤其是不良贷款覆盖率提升和资本内生积累。
推荐标的
- 中国建设银行A股:买入;报告披露价格为人民币10.00元。高盛偏好大型银行,并认为其资产负债表强化能力和较长的存款重定价周期使其相对占优。
- 中国建设银行H股:买入;报告披露价格为8.17港元。
- 中国银行A股:买入;报告披露价格为人民币5.88元。高盛将其与建设银行共同列为重点推荐的大型银行。
- 中国银行H股:买入;报告披露价格为5.04港元。
关键图表
图1. 社融新增分项拆解
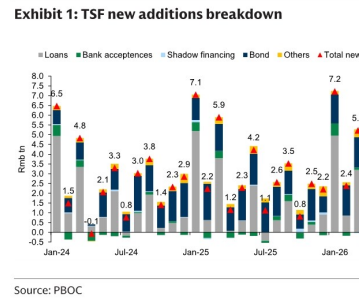
图2. M1/M2增速与社融增速对比


图3. 2026年6月贷款与存款概览

图4. 2026年6月社融概览
