汇丰 三星电子(005930.KP)买入:26年第三季度初步业绩——好于预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
三星电子公布2026年第三季度初步业绩,营业利润为107万亿韩元(环比增长20%,同比增长780%),销售额为195万亿韩元(环比增长14%,同比增长127%),整体表现好于市场担忧。 尽管韩元升值带来负面影响,但DRAM/NAND价格上涨18%以及OLED旺季盈利能力提升(利润率从二季度的9%升至14%)支撑了业绩。 汇丰维持买入评级及45万韩元目标价,认为存储超级周期及代工业务利润率改善将持续推动公司竞争力。
主要观点
- 三季度初步业绩好于预期,主要得益于存储价格上涨和OLED业务表现。
- DRAM/NAND价格上涨幅度超预期,环比增长18%。
- 智能手机业务在三季度出现亏损,主要受存储和AP组件成本上升影响。
- 预计四季度DRAM ASP将环比增长7%,支撑四季度营业利润达到123万亿韩元。
- HBM市场需求强劲,预计2027年HBM混合ASP将同比增长65%。
- 代工业务预计从2028年开始扭亏为盈,利用率将达到90%。
论述逻辑
- 存储超级周期(HBM需求激增) -> DRAM/NAND价格上涨 -> 利润率扩张 -> 叠加OLED旺季盈利 -> 抵消韩元升值及手机组件成本压力 -> 维持买入评级及目标价。
关键展望
- 预计2026年存储资本支出将增长32%。
- 预计2028年eSSD需求将占NAND总需求的46%。
- 预计2027年营业利润同比增长38%。
推荐标的
- 三星电子(005930.KP)维持买入评级,目标价450,000韩元。
关键图表
图2. 尽管NAND现货价格因eSSD需求强劲而上涨
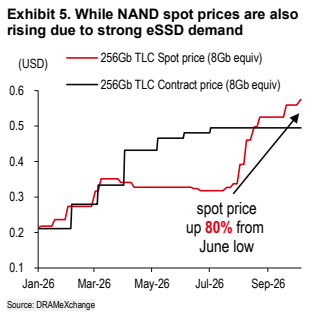
图3. 我们预计2026-27年NAND利润率将保持高位
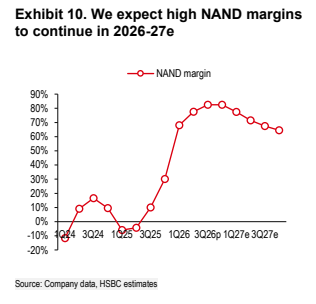
图5. 随着内存制造商将产能分配给HBM和SO-CAMM2,PC DRAM价格将上涨
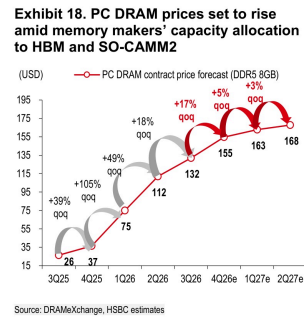
图6. Vera Rubin平台的SO-CAMM2需求预测;占DRAM总需求的6-13%
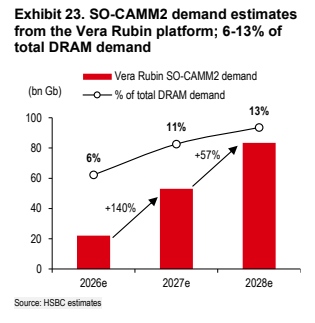
图7. 尽管总比特需求在同期内也应以55%的复合年增长率增长
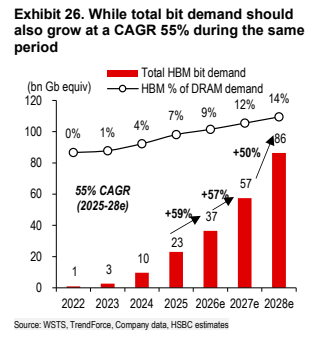
图8. HBM季度收入趋势
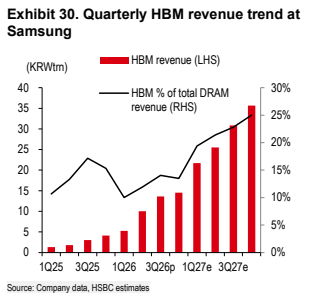
图9. 最新Vera Rubin服务器中DRAM容量增长加速
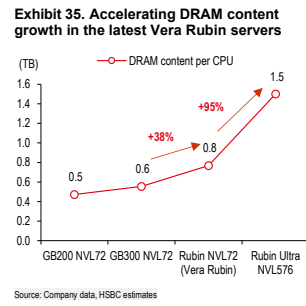
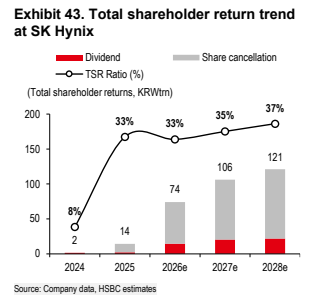
图10. SK海力士的总股东回报趋势