高盛:中通快递1Q26业绩:剔除一次性项目后基本符合预期,聚焦反内卷与AI应用;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持中通快递(ZTO/2057.HK)买入评级,12个月目标价分别为26美元/203港元。1Q26调整后净利润23.8亿元,同比增长5.2%,低于高盛和Visible Alpha共识的+11%/+9%,主要因1Q25一次性其他收入基数较高(4.08亿元 vs 1Q26的0.81亿元)。包裹量同比增长13.2%,超行业7.4个百分点,市场份额提升1.4个百分点至20.3%;核心快递ASP同比提升0.11元至1.36元,受益于逆向物流KA业务强劲。EBIT每包裹同比降幅收窄至0.02元(4Q25为-0.08元),得益于成本优化(运输成本降0.04元至0.37元,分拣成本降0.02元至0.25元)。KA业务占核心快递收入33%(1Q25为21%),KA收入同比增长92%;逆向物流日均订单1Q达970万单(4月>940万,当前>1000万),单包裹利润贡献高于平均电商包裹。管理层维持FY26包裹量增长10-13%指引,资本开支目标60亿元持平。股价反应疲软(2057.HK -3% vs 恒指+1%),主要因阿里巴巴可能减持及一次性项目影响净利润增长。高盛上调2026-27E收入约3%,调整后净利润上调0-2%,维持买入评级。
主要观点
- 1Q26调整后净利润23.8亿元,同比+5.2%,低于预期,因1Q25一次性其他收入4.08亿元(1Q26仅0.81亿元)。
- 包裹量同比+13.2%,超行业7.4个百分点,市场份额升至20.3%(+1.4ppt)。
- 核心快递ASP同比+0.11元至1.36元,受益于逆向物流KA业务强劲。
- KA业务收入同比+92%,占核心快递收入33%(1Q25为21%)。
- 逆向物流日均订单1Q达970万单,4月>940万,当前>1000万,单包裹利润高于平均电商包裹。
- EBIT每包裹同比降幅收窄至0.02元(4Q25为-0.08元),运输成本降0.04元至0.37元,分拣成本降0.02元至0.25元。
- 管理层维持FY26包裹量增长10-13%指引,资本开支目标60亿元持平。
- 股价反应疲软(2057.HK -3% vs 恒指+1%),因阿里巴巴可能减持及净利润增长低于预期。
- 反内卷政策执行范围扩大,广东、浙江等关键区域执行更强,低价包裹占比持续下降。
- 柴油价格3月飙升后4月下旬回落,管理层认为反内卷提价已覆盖燃料成本上升。
- 非执行董事徐迪(阿里巴巴代表)于5月20日辞职,2018年IRA协议终止;高盛认为这是现有悬而未决因素而非新增利空。
- 公司2026年有8亿美元股东回报计划,可部分吸收潜在减持影响。
- 2Q26E EBIT每包裹预计0.30元(此前FY26为0.29元),调整后净利润增长+38%/+17%(2Q26E/FY26E)。
- AI应用加速:机器视觉覆盖25个分拣中心,减少错分>60%;智能客服处理70%+全链路工单;内部代理(文小通)覆盖80%网点日常查询;自有HD地图降低大型网点短途成本20%+;零售包裹业务支持1000万+日订单精准调度。
论述逻辑
1Q26业绩剔除一次性项目后基本符合预期 → 包裹量增长超行业、市场份额提升、ASP扩张(受益逆向物流KA) → 成本持续优化(运输、分拣)使EBIT每包裹降幅收窄 → 反内卷政策执行加强、油价成本已通过提价覆盖 → 但阿里巴巴可能减持(非执行董事辞职、IRA终止)及高基数导致净利润增长低于预期,拖累股价 → 高盛上调收入及净利润预测,维持买入评级,认为公司规模第一、服务优质,估值合理。
关键展望
- 报告明确提及:ASP复苏预计持续至2026年大部分时间,行业顺风因素不变。
- 2Q26E EBIT每包裹预计0.30元,调整后净利润增长+38%(2Q26E)/+17%(FY26E)。
- 阿里巴巴减持风险:参考圆通速递案例(2024年9月非执行董事变更,2025年3月宣布减持),可能在未来6个月出现。
- 公司2026年8亿美元股东回报计划可部分对冲减持影响。
- AI应用下一阶段:多智能体架构实现自主运营建议,语音AI客服6个月内推广至约6000个网点。
- 风险:反内卷政策执行不及预期、油价上涨、阿里巴巴减持超预期、行业竞争加剧。
推荐标的
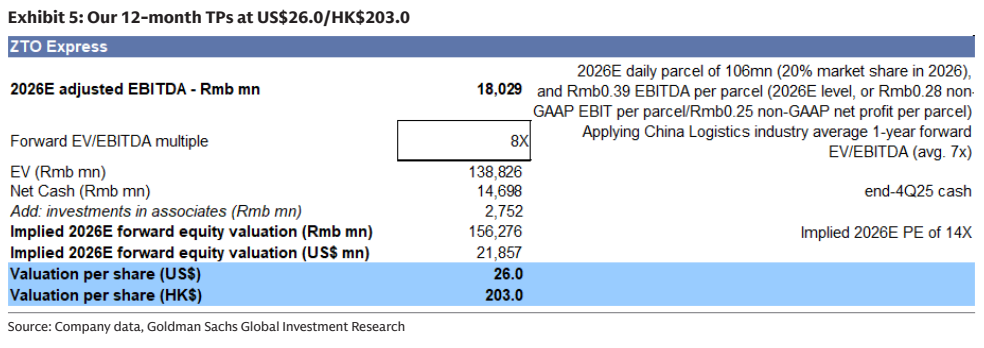
- ZTO (ZTO Express (Cayman) Inc.):评级买入,12个月目标价26.00美元,当前价格23.22美元,上行空间12.0%。
- 2057.HK (ZTO Express (Cayman) Inc.):评级买入,12个月目标价203.00港元,当前价格174.10港元,上行空间16.6%。
关键图表
图1. 中通快递1Q26业绩概览
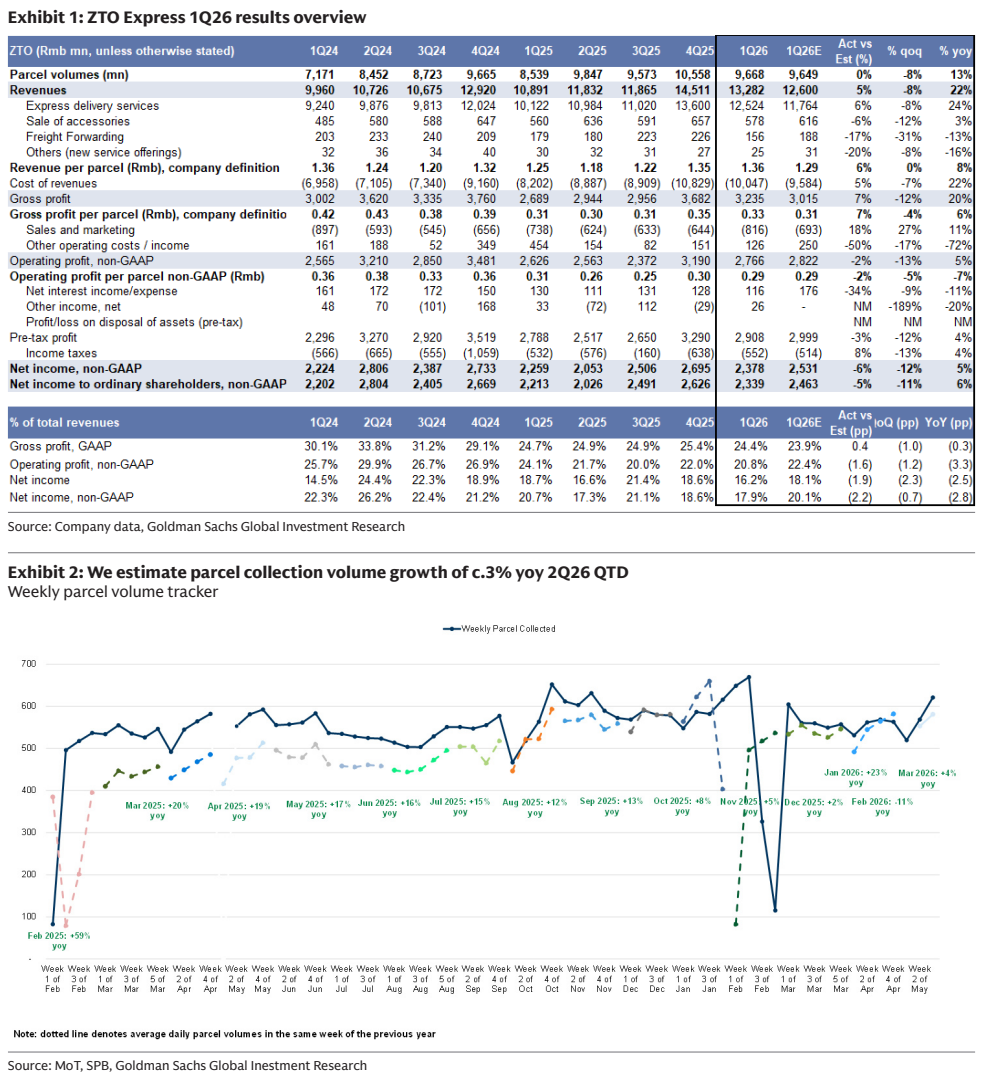
图2. 中国主要快递公司包裹量/单价趋势
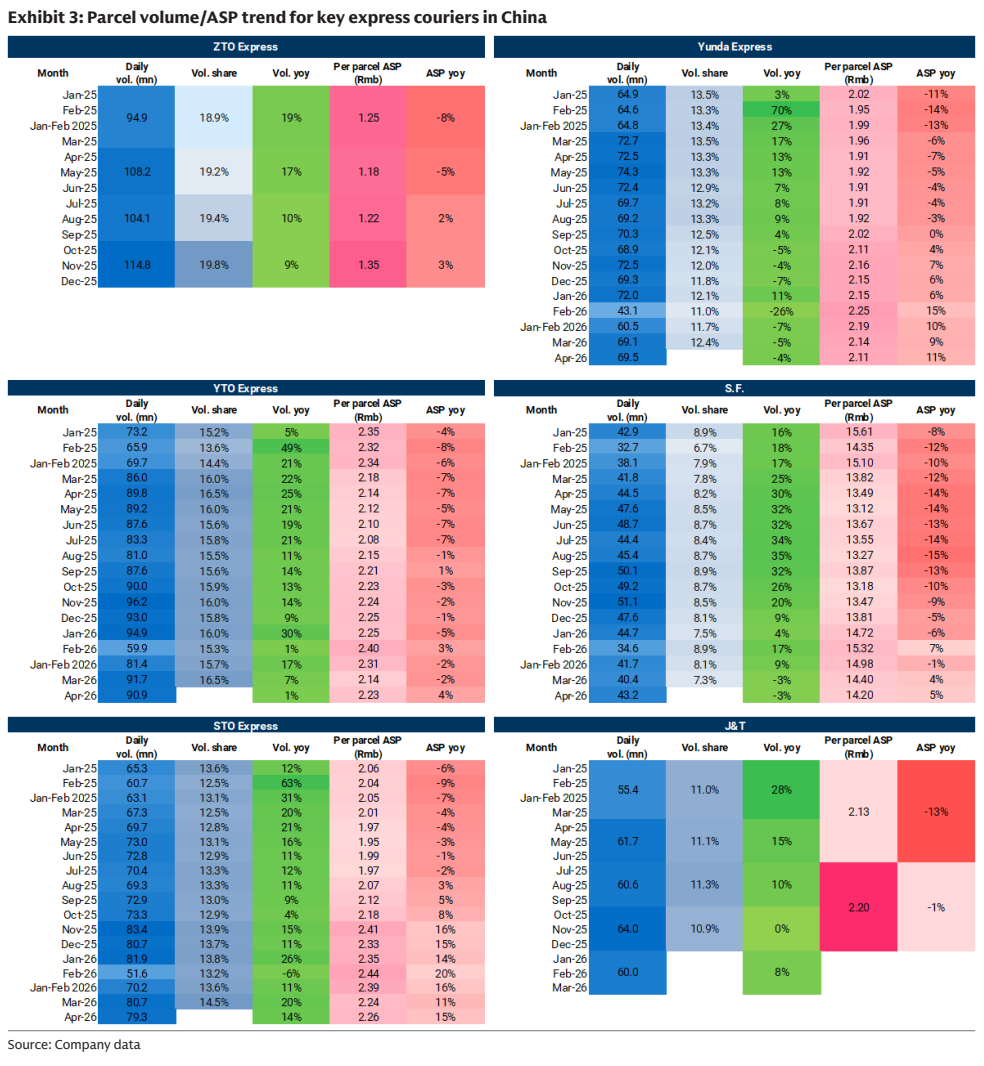
图3. 我们对中通的预测
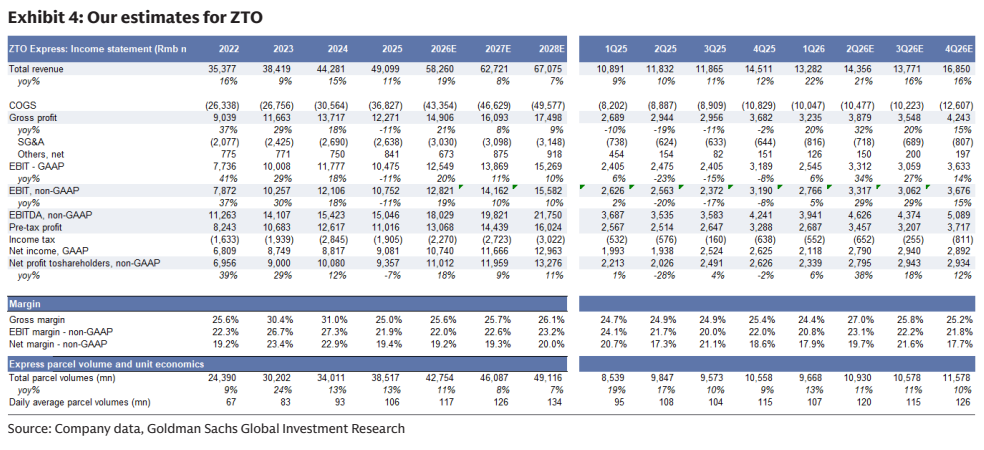
图4. 我们12个月目标价:26.0美元/203.0港元