高盛:人民币保持韧性且中国利率维持低位
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,中国增长担忧上升但广谱宽松预期仍低。5 月活动数据表明内需明显走弱,零售销售同比下降、单月固定资产投资转负,4-5 月内需实际增长可能只有 1-2%,二季度实际 GDP 同比存在低于 4.5% 的风险;但由于政策目标区间仍给短期疲弱留有容忍度,政策反应函数仍偏反应式,高盛预计近期更可能通过财政加快、银行间流动性充裕和定向信贷来支持经济。汇率方面,6 月美元指数上涨约 2%,但人民币对美元仅有限回调,CFETS 人民币指数反而升约 2%,显示政策锚仍在。利率方面,弱内需和油价回落支撑利率低位,前端更受充裕流动性压制,长端则受三季度超长期国债供给加快约束,10 年国债收益率预计低位区间震荡,10 年至 30 年曲线可能保持偏陡。
主要观点
- 增长担忧来自内需明显走弱。高盛指出,5 月零售销售同比下降 0.6%,单月固定资产投资同比下降 10.6%,前者与以旧换新补贴退坡和高基数有关,后者主要由财政执行偏慢和地产投资仍弱拖累。
- 高盛的增长分解显示,4-5 月中国内需实际同比可能仅增长 1-2%。虽然名义出口仍强,但近期两个月实际出口增速降至约 4.5%,明显低于一季度 15.2%,因此二季度实际 GDP 同比存在低于 4.5% 的风险。
- 尽管增长转弱,高盛仍认为全面宽松预期有限。4.5-5.0% 的增长目标区间使政策层面对短期经济偏弱有更高容忍度,中国政策反应函数也继续偏反应式而非主动式;7 月政治局会议将是下一重要政策观察窗口。
- 人民币在美元走强中仍有韧性。6 月上半月美元/人民币现汇一度下行至 6.75 附近,6 月 FOMC 后回到 6.79 附近;美元指数当月上涨约 2%,但人民币对美元贬值有限,CFETS 篮子指数升约 2%,说明政策偏好仍在锚定人民币韧性。
- 短期美元/人民币可能在夏季区间震荡。高盛认为,人民币中间价下调速度可能不足以完全抵消做多美元/人民币的正 carry,但当美元/人民币上行时,出口商结汇增加会限制进一步上行空间。
- 人民币对其他货币可能继续相对占优。高盛认为,人民币对美元的渐进升值偏好仍在,9 月底潜在中美元首访问和美联储加息预期淡化可能成为下一轮人民币走强催化剂;同时人民币对欧元升值有中国对欧洲贸易顺差扩大的基本面支持。
- 利率低位的基本面基础仍强。弱内需和油价下跌支持利率保持低位,尤其是前端利率;虽然 6 月 PPI 同比可能进一步回升,但油价大幅回落意味着其接近高点,核心 CPI 仍受黄金和旅游服务价格下降影响而偏软。
- 资金流也支持债券配置。贷款需求偏弱意味着银行可能继续把更多资金配置到债券;人民银行引入隔夜逆回购且操作利率据报低于政策利率,反映政策偏好是维持银行间流动性充裕,从而锚定前端利率。
- 长端收益率下行空间受财政供给约束。三季度财政政策可能加快落地,超长期国债拍卖增多会限制长端收益率进一步下行;因此高盛预计 10 年国债收益率低位区间震荡,而 10 年至 30 年曲线仍可能偏陡。
论述逻辑
5 月零售和投资走弱 → 内需实际增速降至 1-2%,二季度增长有低于 4.5% 风险 → 但政策目标区间提供容忍度,全面降息降准预期仍低 → 支持更多来自财政提速、充裕流动性和定向信用 → 美元走强导致中美利差压力上升 → 人民币对美元回调有限且对篮子升值,显示政策锚仍在 → 弱内需和低油价压低前端利率 → 三季度国债供给限制长端下行 → 人民币维持韧性、利率低位但曲线偏陡。
关键展望
- 宏观增长方面,高盛提示二季度实际 GDP 同比可能低于 4.5%,但不认为这会立即触发全面货币宽松;7 月政治局会议是检验政策是否转向更主动的关键窗口。
- 汇率方面,夏季美元/人民币预计区间震荡,出口商结汇和政策偏好限制上行,美元和美联储预期限制人民币过快升值;人民币相对其他货币仍可能更有韧性。
- 利率方面,前端利率受弱贷款需求和充裕银行间流动性支撑,预计维持低位;10 年国债收益率低位区间震荡,30 年端因供给和期限溢价约束可能更难大幅下行。
- 政策风险方面,如果 7 月政治局会议释放更强财政或地产支持,风险资产与人民币可能受益;若只是强调既有政策执行,市场可能继续围绕弱增长和低利率交易。
推荐标的
- 人民币相对篮子和相对欧元的表现值得关注,理由是中国对欧洲贸易顺差扩大、政策偏好维持人民币韧性,且人民币可能在美元走强环境中跑赢其他货币。
- 美元/人民币更适合按区间震荡框架处理,理由是正 carry 支撑上行但出口商结汇和政策中间价约束进一步贬值,单边突破需要新的美元或政策催化剂。
- 中国利率资产方面,前端和中短端利率仍受低增长、弱贷款需求和充裕流动性支撑;但超长期国债供给加快可能使 10 年至 30 年曲线维持偏陡。
关键图表
Exhibit 1:人民币 6 月对官方汇率篮子升值约 2%,而美元/人民币现汇围绕 6.80 震荡。
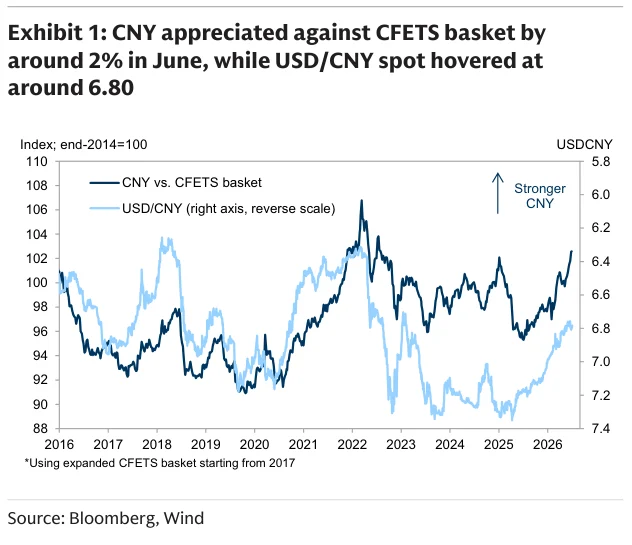
Exhibit 2:美元/离岸人民币现汇 6 月在美元走强背景下仍大致稳定在 6.80 附近。

Exhibit 3:人民币中间价逆周期因子 6 月收窄至约正 200 点,显示政策调节强度边际变化。

Exhibit 4:美元/离岸人民币隔夜掉期点过去几个月横盘,离岸流动性没有明显再度收紧。
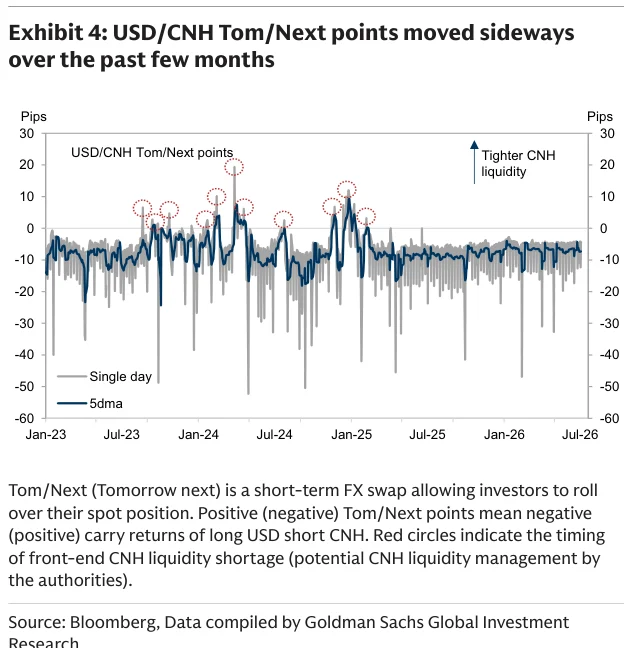
Exhibit 5:美元/离岸人民币利差收益与波动率比值 6 月明显上升,做多美元的吸引力提高。

Exhibit 6:买入美元卖出离岸人民币的动量 6 月上升,同时买入离岸人民币卖出欧元的动量延续。

Exhibit 7:离岸与在岸人民币基差在 6 月下旬收窄至约负 200 点,显示跨市场价差回落。
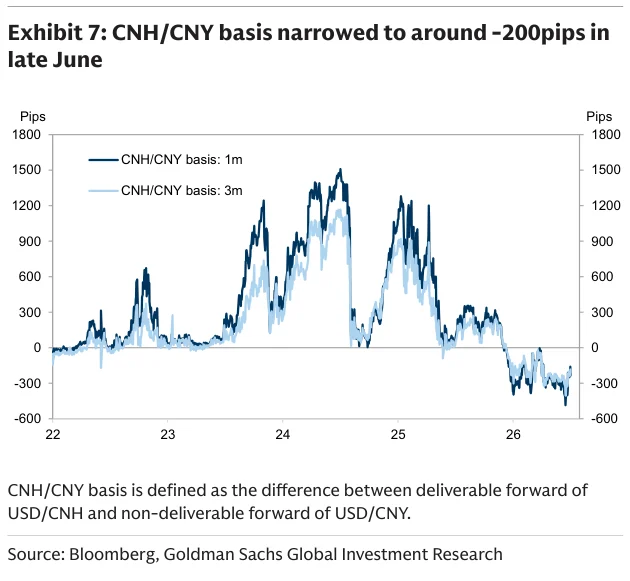
Exhibit 8:离岸人民币跨币种掉期利率 6 月仍低于无本金交割利率互换利率。

Exhibit 9:美元走强期间美元/人民币中间价横盘,显示中间价仍在平滑汇率波动。

Exhibit 10:中国贸易顺差 5 月因货物贸易顺差扩大而上升,服务贸易仍形成拖累。
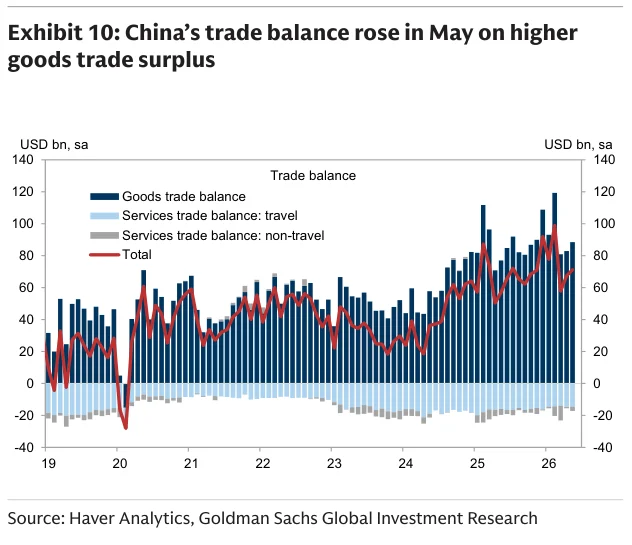
Exhibit 11:2026 年 5 月中国旅行服务出口约为 2019 年的 214%,旅行服务进口约为 2019 年的 99%。
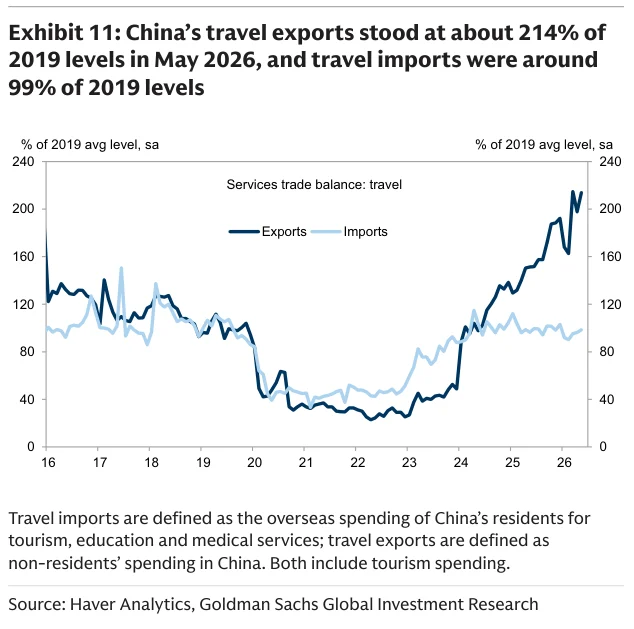
Exhibit 12:商业银行净外部资产和官方外汇储备从 4 月到 5 月均有所上升。
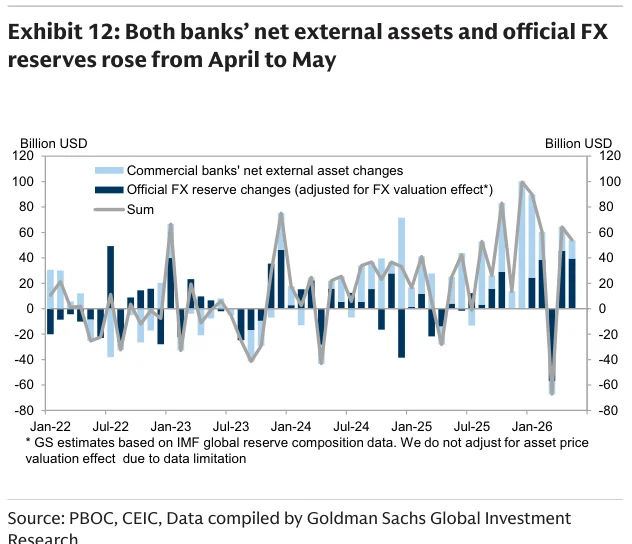
Exhibit 13:截至 2026 年 5 月,中国官方外汇储备为 34420 亿美元,商业银行净外部资产为 15050 亿美元。

Exhibit 14:10 年期中国国债收益率 6 月横盘,30 年期中国国债收益率小幅上行。

Exhibit 15:前端收益率 6 月下行,显示短端资金和债券利率继续受到流动性支撑。

Exhibit 16:现券收益率曲线 6 月变陡,而利率互换曲线趋平,显示期限结构分化。

Exhibit 17:短期债券经外汇对冲后的收益率相对美国国债 6 月下降,主要受美国前端利率上升影响。

Exhibit 18:接收人民币利率的短期动量 6 月明显上升,反映市场对利率下行或维持低位的交易增强。

Exhibit 19:6 月下旬股票走弱而利率互换利率下行,显示风险偏好与利率预期同步降温。
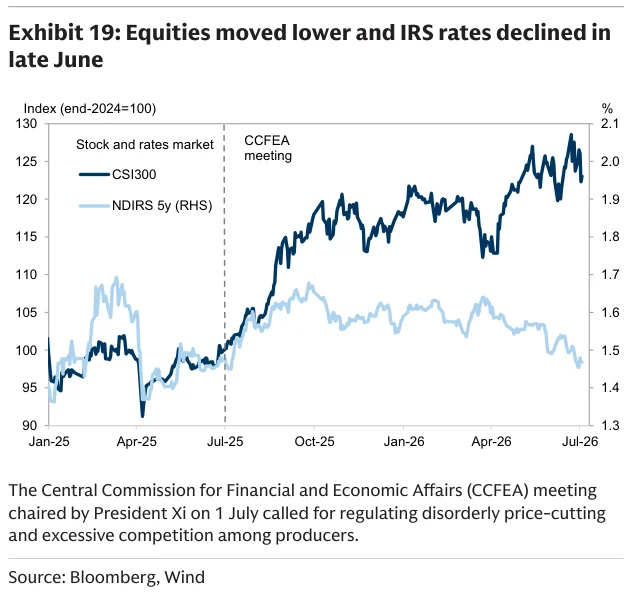
Exhibit 20:较长期限互换利差 6 月收窄,表明互换利率相对国债收益率更弱。

Exhibit 21:1 年期前瞻消费者价格通胀一致预期 6 月小幅上升,但整体仍处低位。

Exhibit 22:票据贴现利率 6 月有所回升但仍偏低,显示实体融资需求仍弱。

Exhibit 23:1 年期和 10 年期中国国债收益率自 2026 年 3 月以来均低于模型隐含公允价值。
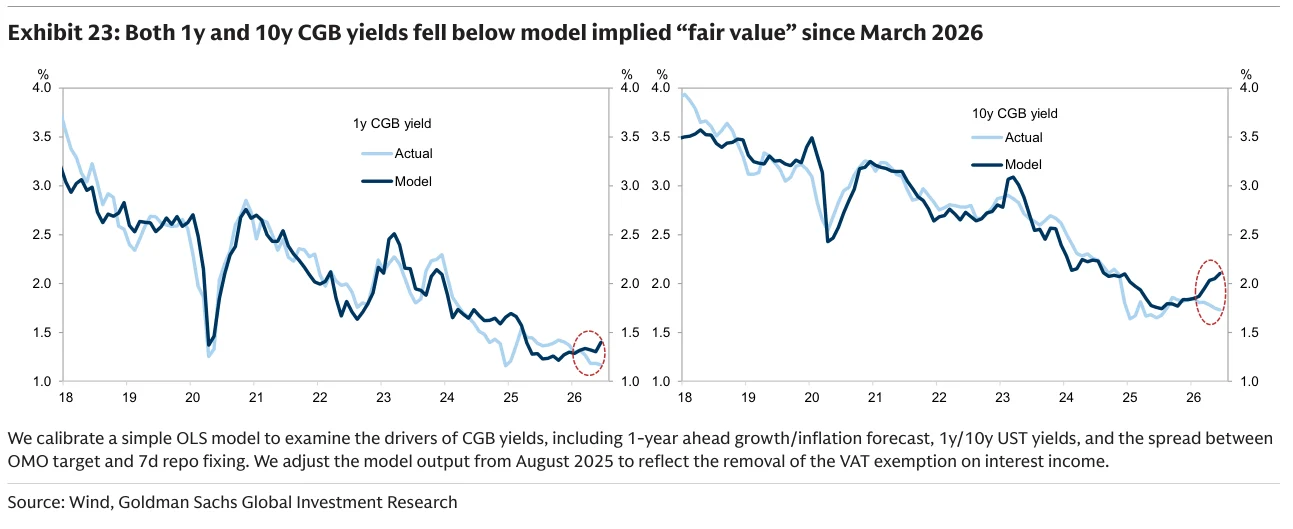
Exhibit 24:人民银行 6 月主要通过公开市场操作投放流动性,维持银行间资金面充裕。

Exhibit 25:银行隔夜回购利率 6 月中旬一度上冲,随后回到略低于政策利率的水平。

Exhibit 26:7 天期银行间回购利率 6 月升至公开市场操作目标利率上方。

Exhibit 27:随着回购利率 6 月上行,债券市场杠杆交易有所降温。

Exhibit 28:中央政府债券 6 月净发行约 3180 亿元,发行节奏慢于 2025 年。

Exhibit 29:中央政府债券 6 月平均单场招标规模低于 2025 年水平。

Exhibit 30:地方政府一般债 6 月净发行约 340 亿元,发行进度仍较温和。

Exhibit 31:地方政府专项债 6 月发行约 3720 亿元,快于 4 月和 5 月。

Exhibit 32:截至 6 月政府债券额度使用率为 41.5%,明显慢于上一年同期。

Exhibit 33:政策性金融债余额 6 月小幅下降,供给对长端利率的压力有限。
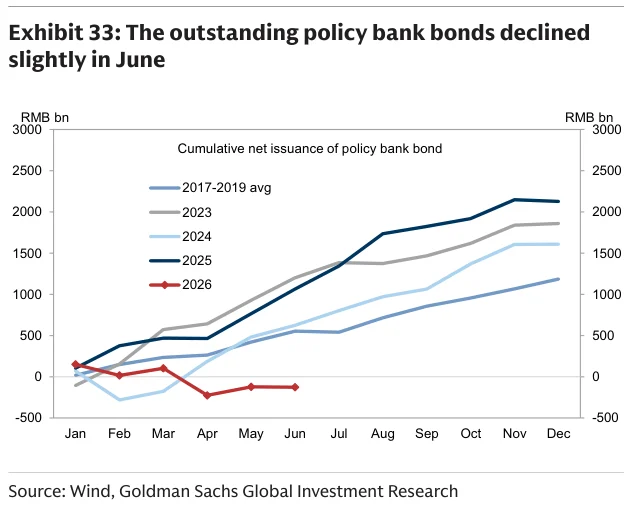
Exhibit 34:同业存单余额 6 月增加 7470 亿元,显示银行负债端补充较多。

Exhibit 35:截至 6 月城投债年初以来净发行为 2430 亿元,发行节奏较克制。

Exhibit 36:城投债发行收益率 6 月小幅下行,高风险地区与其他地区均有所改善。

Exhibit 37:社融口径政府债券净发行 6 月较 5 月回落至约 7890 亿元,而企业债券净发行上升。

Exhibit 38:2026 年上半年特殊再融资债发行约 1.6 万亿元、使用 82% 额度,特殊新增专项债约 4310 亿元、使用 54% 额度。

Exhibit 39:银行在 2026 年 5 月买入政府债和同业存单,是当月债券需求的重要来源。
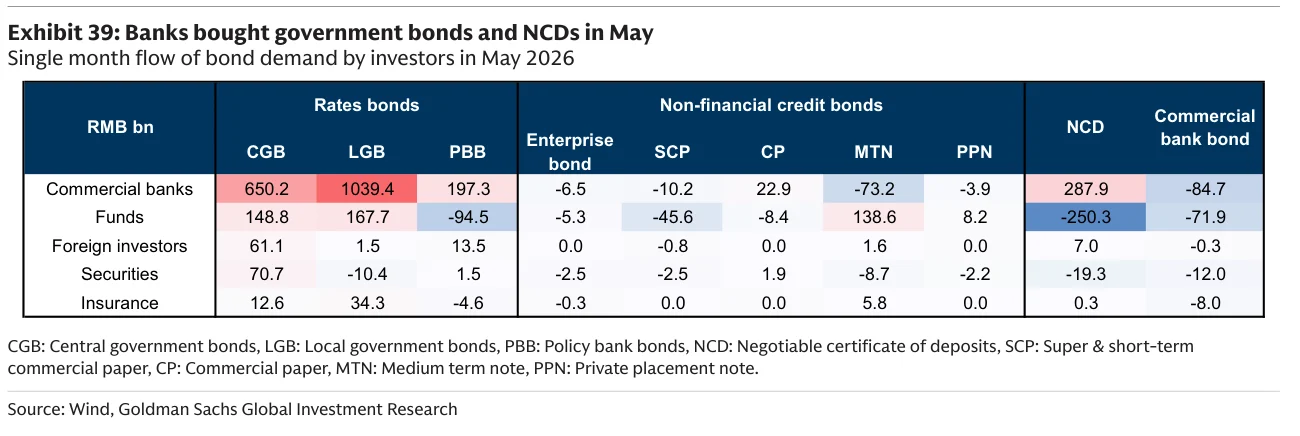
Exhibit 40:主要外汇政策和相关新闻汇总显示,人民银行可通过价格、流动性、资本流动和口头引导稳定汇率。
