摩根大通:奈飞公司:关注参与度、内容质量与收入增长,维持超配评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通在2026年7月10日发布报告,维持对奈飞(NFLX)的超配评级,目标价118美元。报告指出,投资者对奈飞即将于7月16日发布的二季度财报持谨慎态度,主要担忧参与度增长、近期涨价后的用户流失、内容质量与投资以及潜在的并购。奈飞股价自一季度财报以来下跌30%,而标普500上涨6%。摩根大通认为参与度指标不能完全反映业务趋势,奈飞内部关键参与度指标在一季度创历史新高。报告预计奈飞2026年收入增长12%-14%(固定汇率11%-13%),运营利润率31.5%,广告收入翻倍至约30亿美元。摩根大通预测2026年固定汇率收入增长13%,其中用户增长8%,ARM增长4%。奈飞全球CTV家庭渗透率仍低于45%,长期目标达到10亿观众。报告还讨论了奈飞可能增加直播频道和捆绑其他流媒体服务的传闻,以及美国价格上调带来的约17亿美元年化收入增量。
主要观点
- 投资者情绪谨慎:奈飞股价自一季度财报以来下跌30%,而标普500上涨6%,主要担忧参与度、用户流失、内容质量和并购。
- 参与度增长:一季度参与度同比增长约2%,与2025年下半年持平,略高于2025年上半年的1%。奈飞将在二季度财报同时发布半年度参与度报告。
- 参与度与收入增长相关性减弱:摩根大通认为,在拥有3.25亿以上用户的平台上,参与度增长与收入增长的相关性降低,定价和广告可提供额外提升。
- 内部参与度指标创新高:奈飞内部关键质量参与度指标在一季度达到历史最高水平。
- 全球“取消奈飞”搜索量在2026年3月美国涨价后飙升,但此后已恢复正常。
- 奈飞一季度表示用户流失符合预期。
- 2026年收入增长指引12%-14%(固定汇率11%-13%),由用户增长、定价和广告支撑。
- 奈飞全球CTV家庭渗透率仍低于45%(约8亿户,不含中国和俄罗斯),长期目标达到10亿观众。
- 美国价格上调预计带来约17亿美元年化收入增量,贡献2026年约250个基点的增长,国际价格上调还有进一步空间。
- 广告收入2026年将再次翻倍至约30亿美元。
- 2026年运营利润率指引31.5%,同比扩张150个基点(调整巴西税收和约2.75亿美元交易相关费用后)。
- 2026年运营利润增长形状不均衡:上半年内容摊销较高,GAAP费用增长16%;下半年费用增长大幅放缓至7%,价格上调推动运营利润增长超过30%。
- 奈飞2026年现金内容支出约200亿美元,现金摊销比约1.1倍。
- 一季度回购13亿美元,低于2025年每季度平均23亿美元,但预计二季度和下半年回购将增加。
- 摩根大通预测2026年运营利润率31.7%,自由现金流127亿美元(指引约125亿美元),回购约93亿美元。
- 2025-2028年复合年增长率:固定汇率收入12%,运营利润21%,GAAP EPS 24%,自由现金流23%。
论述逻辑
报告从投资者对奈飞二季度财报的谨慎情绪出发,指出市场主要担忧参与度增长、涨价后的用户流失、内容质量和并购。摩根大通通过分析参与度数据(一季度同比+2%,内部指标创新高)和用户流失情况(一季度符合预期),认为参与度与收入增长的相关性在3.25亿用户平台上减弱,定价和广告可提供额外增长动力。报告进一步强调奈飞在流媒体行业的领导地位、广告业务的扩张(2026年广告收入翻倍至30亿美元)以及全球渗透率提升空间(CTV家庭渗透率<45%),支撑其收入增长指引。在利润方面,报告指出2026年运营利润率扩张150个基点,下半年费用增长放缓将推动运营利润增长超过30%。基于这些因素,摩根大通维持超配评级,目标价118美元,对应2027年GAAP EPS 3.92美元的约30倍市盈率,高于大型科技同行平均22倍,理由是其类似的上线增长和更快的下线增长。
关键展望
- 二季度财报发布:2026年7月16日盘后,管理层直播视频在youtube.com/netflixir。
- 摩根大通预测二季度收入125.8亿美元(固定汇率同比+12%),运营利润41.1亿美元(利润率32.7%),与公司指引和共识基本一致。
- 投资者预期二季度收入接近126.0亿美元,运营利润41.2亿美元以上。
- 摩根大通预测三季度收入130.5亿美元(固定汇率同比+13%),运营利润43.0亿美元(利润率33.0%)。
- 投资者预期三季度收入指引129.0-129.5亿美元,运营利润43.0-43.5亿美元。
- 2026年全年预测:收入517亿美元(固定汇率+13%),运营利润率31.7%,自由现金流127亿美元。
- 2026年收入增长指引507-517亿美元,运营利润率31.5%,自由现金流约125亿美元。
- 参与度增长预期:二季度预计在+2-3%范围。
- 广告层级:250万以上月活跃用户,占广告国家新用户60%以上,2027年将扩展到15个新国家(目前12个)。
- 新垂直领域:奈飞推出竖屏视频,并将于8月整合第三方发布商内容。
- 并购传闻:奈飞可能对Roku和Lionsgate感兴趣,并参与NBCU讨论,但摩根大通认为并购可能增加对有机增长的担忧。
- 风险:外汇不利因素,三季度报告收入面临100个基点以上逆风,全年50个基点以上;但9月10日墨尔本49人队对公羊队的NFL比赛可能有助于用户和广告收入。
推荐标的
- 奈飞(NFLX US):评级为超配(Overweight),2026年12月目标价118美元。理由:流媒体行业领导者,受益于线性电视颠覆,广告层级扩大用户基础并带来高利润增量收入,预计2025-2028年固定汇率收入复合年增长率12%,运营利润21%,GAAP EPS 24%,自由现金流23%。
关键图表
图1. 奈飞全球日活跃用户增长(2023年1月1日至2026年6月30日)

图2. 奈飞亚太地区日活跃用户增长(2023年1月1日至2026年6月30日)

图3. 奈飞全球下载量增长(2023年1月1日至2026年6月30日)
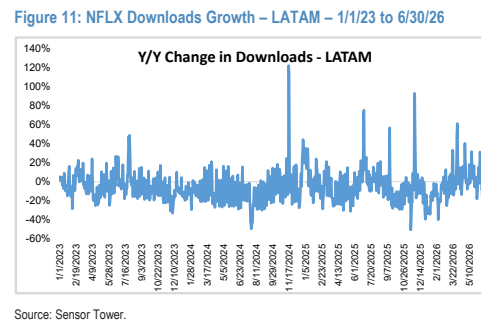
图4. 奈飞亚太地区下载量增长(2023年1月1日至2026年6月30日)
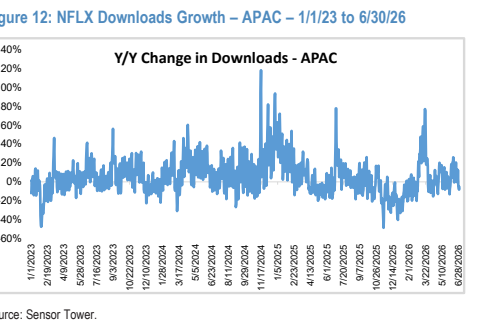
图5. 美国电视时间占比(2026年4月)
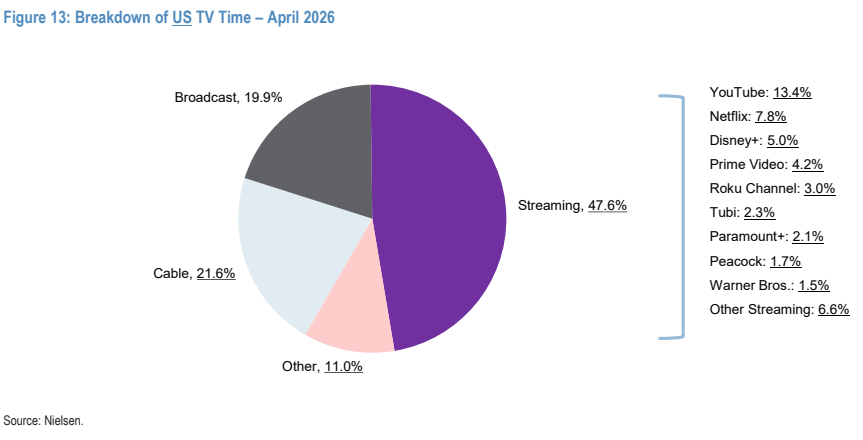
图6. 全球英语电影前十名(2026年6月29日至7月5日)
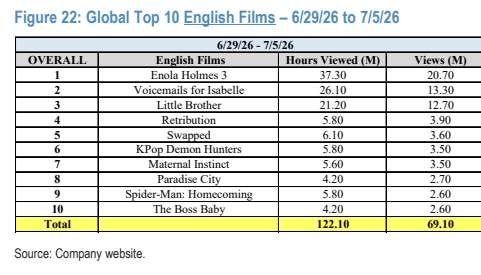
图7. 全球非英语电影前十名(2026年6月29日至7月5日)
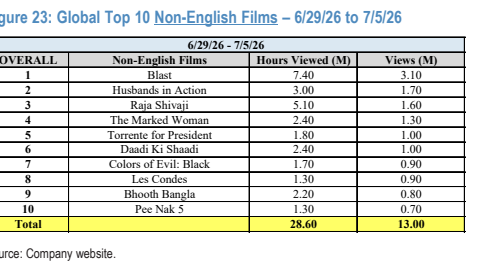
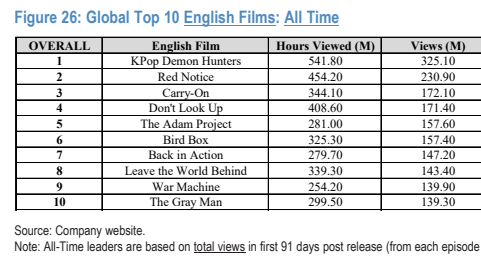
图8. 全球英语电影历史前十名