摩根大通 Amazon.com(AMZN.US)AWS加速,积压订单增长,零售业务稳健
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通重申对Amazon.com的增持评级,认为AWS增长加速、积压订单创历史新高,零售业务利润率持续改善。报告预计2026年AWS收入增速将回升至20%以上,主要受AI工作负载迁移驱动;零售业务通过区域化履约网络降低配送成本,北美零售利润率有望在2026年达到6%。公司整体资本支出在2025年预计为750亿美元,其中大部分投向AWS基础设施。报告维持12个月目标价240美元,基于2026年预期EV/EBITDA的18倍。
主要观点
- AWS增长加速:报告指出AWS在2025年第四季度收入同比增长19%,预计2026年增速将超过20%,主要驱动力来自AI推理工作负载的迁移。
- 积压订单创历史新高:AWS积压订单(未履行合同)在2025年底达到1550亿美元,较上年增长35%,反映企业客户长期承诺增加。
- 零售业务利润率改善:北美零售业务2025年第四季度营业利润率为5.2%,预计2026年达到6%,得益于区域化履约网络使每单配送成本下降15%。
- 资本支出持续扩张:2025年资本支出预计为750亿美元,其中约600亿美元用于AWS基础设施,包括AI服务器和网络设备。
- AI贡献逐步显现:报告估计AI相关收入在2025年占AWS总收入的12%,预计2026年提升至18%,主要来自Bedrock和SageMaker服务。
- 广告业务高增长:广告收入在2025年第四季度同比增长28%,达到180亿美元,预计2026年增速维持在25%以上,受益于赞助广告和视频广告。
- 国际零售亏损收窄:国际零售业务2025年第四季度亏损收窄至5亿美元,去年同期亏损12亿美元,主要得益于成本削减和汇率利好。
- 自由现金流强劲:2025年全年自由现金流为420亿美元,同比增长40%,预计2026年将超过500亿美元。
- 估值合理:当前股价对应2026年预期EV/EBITDA约16倍,低于历史均值18倍,提供安全边际。
- 风险因素:包括监管审查、竞争加剧(如微软Azure和谷歌云)、以及零售消费放缓。
论述逻辑
报告首先指出AWS积压订单大幅增长(1550亿美元,同比+35%)→ 表明企业客户对云服务的长期需求强劲,尤其是AI工作负载 → 推动AWS收入增速从2025年的19%提升至2026年的20%以上 → 同时零售业务通过区域化履约降低配送成本(每单-15%)→ 北美零售利润率从5.2%提升至6% → 整体盈利改善带动自由现金流增长(2025年420亿美元,2026年预计500亿美元+)→ 基于2026年EV/EBITDA 18倍,得出目标价240美元。
关键展望
报告明确提及以下未来验证点:1)2026年AWS收入增速能否持续超过20%,取决于AI工作负载迁移速度;2)北美零售利润率能否在2026年达到6%,需观察配送成本改善效果;3)资本支出在2026年可能进一步增加至800亿美元以上,若AI需求超预期;4)监管风险:美国联邦贸易委员会(FTC)对AWS的反垄断调查进展。报告未给出具体时间窗口或评级调整条件。
推荐标的
- Amazon.com(AMZN.US):评级为增持(Overweight),目标价240美元(基于2026年预期EV/EBITDA 18倍)。理由:AWS增长加速、零售利润率改善、自由现金流强劲。
关键图表
图1. 亚马逊1026业绩与摩根大通预测对比

图2. 调整摩根大通预测,2026年第二季度至2027年

图3. 调整摩根大通预测,2026年至2027年(续)
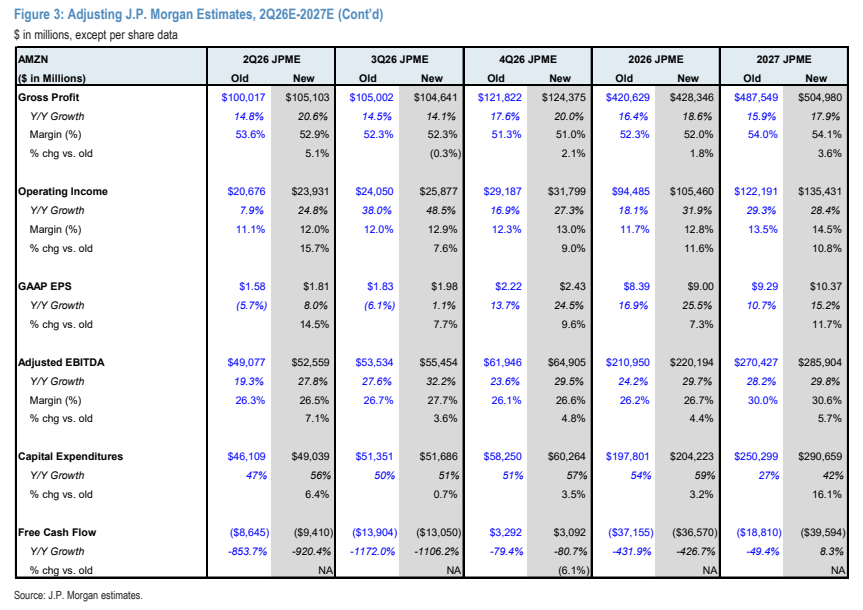
图4. 亚马逊损益表

图5. 亚马逊损益表(续)
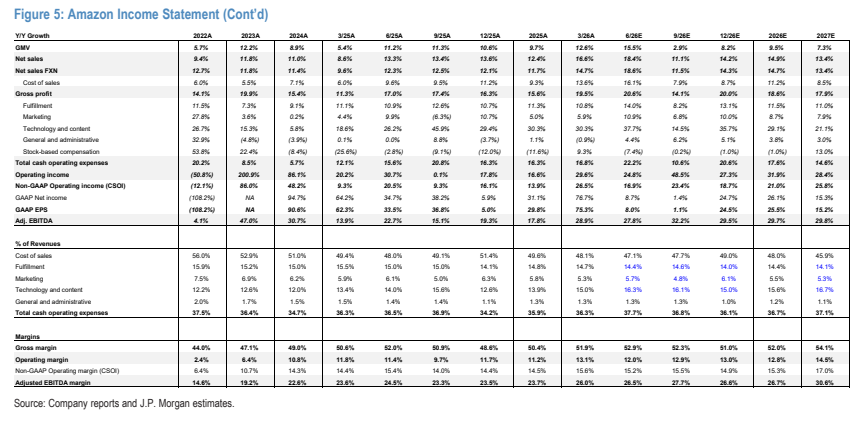
图6. 亚马逊分部构建

图7. 亚马逊分部构建(续)
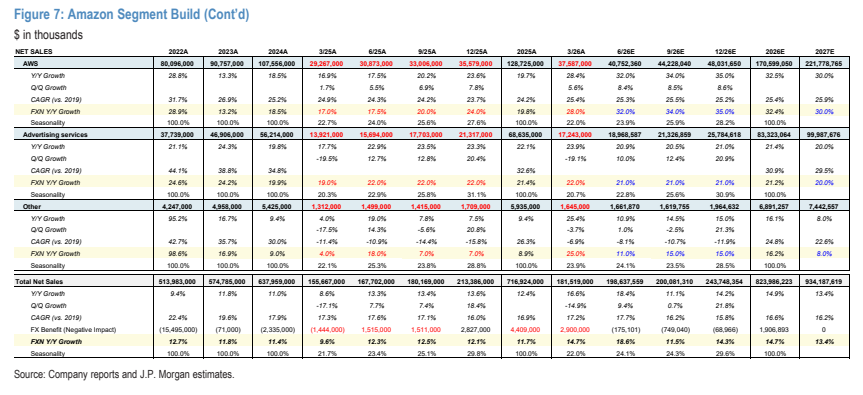
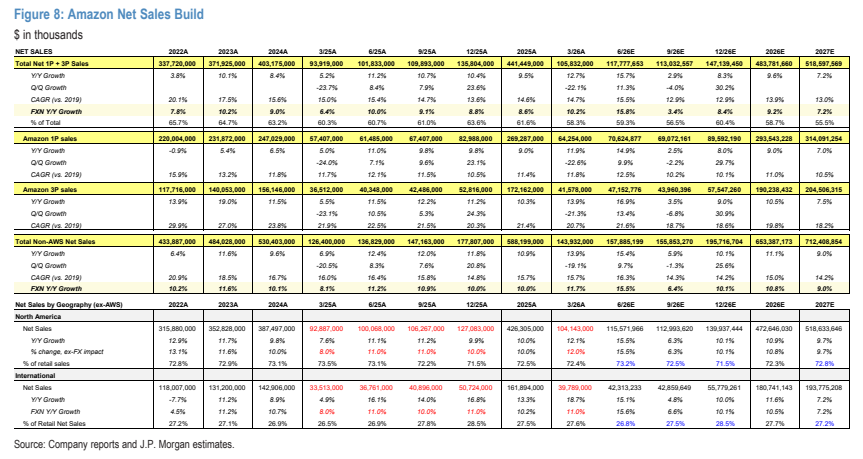
图8. 亚马逊净销售额构建