摩根士丹利全球科技:代理型AI——浪潮开启
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为代理型AI(Agentic AI)正从概念走向企业级部署,预计2026年将成为大规模采用元年。企业IT支出中AI占比将从2025年的5%升至2026年的12%,带动全球AI基础设施投资增长60%至1800亿美元。软件层面,AI代理将重塑SaaS商业模式,推动按结果付费的定价方式。报告覆盖的标的包括英伟达、微软、ServiceNow等,均给予增持评级。
主要观点
- 代理型AI是AI发展的下一阶段,能够自主执行多步骤任务,而非仅生成内容。
- 2026年企业AI采用率将从当前的15%跃升至40%,主要驱动力是代理型工作流。
- 全球AI基础设施投资(服务器、网络、存储)2026年预计达1800亿美元,同比增长60%。
- 英伟达(NVDA)作为GPU领导者,将直接受益于基础设施扩张,目标价180美元。
- 微软(MSFT)的Azure AI和Copilot生态将因代理型AI需求获得增量收入,目标价550美元。
- ServiceNow(NOW)的ITSM平台已集成AI代理,预计2026年订阅收入增长25%。
- 软件行业面临从按席位收费向按结果收费的转变,代理型AI将加速这一趋势。
- 网络安全需求同步上升,因为AI代理需要新的身份和访问管理方案。
- 报告指出,代理型AI的早期采用者集中在金融、医疗和科技行业。
- 到2027年,代理型AI可能贡献全球GDP的1.5%,约1.5万亿美元。
论述逻辑
报告从技术成熟度曲线出发,指出大语言模型(LLM)已跨越“幻灭低谷”,进入“启蒙斜坡”。企业从实验性ChatGPT使用转向生产级代理部署,推动算力需求指数级增长。基础设施投资先行,英伟达等硬件厂商率先受益;随后软件平台(如微软、ServiceNow)通过嵌入AI代理提升ARPU;长期看,商业模式变革将重塑SaaS估值。
关键展望
- 2026年下半年将出现首个企业级代理型AI“杀手级应用”。
- 到2027年,代理型AI将覆盖30%的企业工作流。
- 风险包括:监管不确定性、AI安全事件、以及企业IT预算执行不及预期。
- 报告未明确给出具体时间窗口的价格目标调整。
推荐标的
- 英伟达(NVDA):增持,目标价180美元,受益于AI基础设施投资。
- 微软(MSFT):增持,目标价550美元,Azure AI和Copilot驱动。
- ServiceNow(NOW):增持,目标价1100美元,AI代理集成提升订阅收入。
- CrowdStrike(CRWD):增持,目标价400美元,AI安全需求增长。
- Palantir(PLTR):增持,目标价80美元,政府和企业AI代理部署。
关键图表
图1. 代理型AI基础设施架构——CPU/GPU的转变远比想象复杂
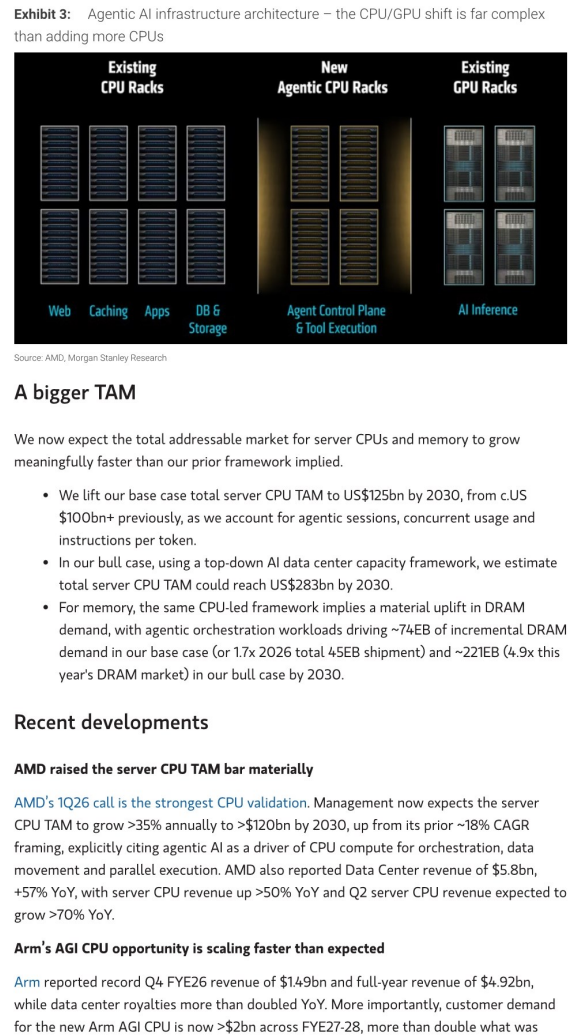
图2. 推理结构框架
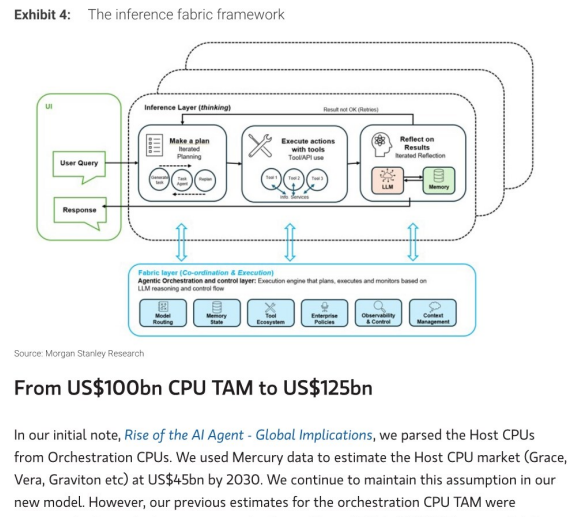
图3. 我们上调基准情形下的编排CPU TAM;乐观情形下CPU编排市场规模达2380亿美元
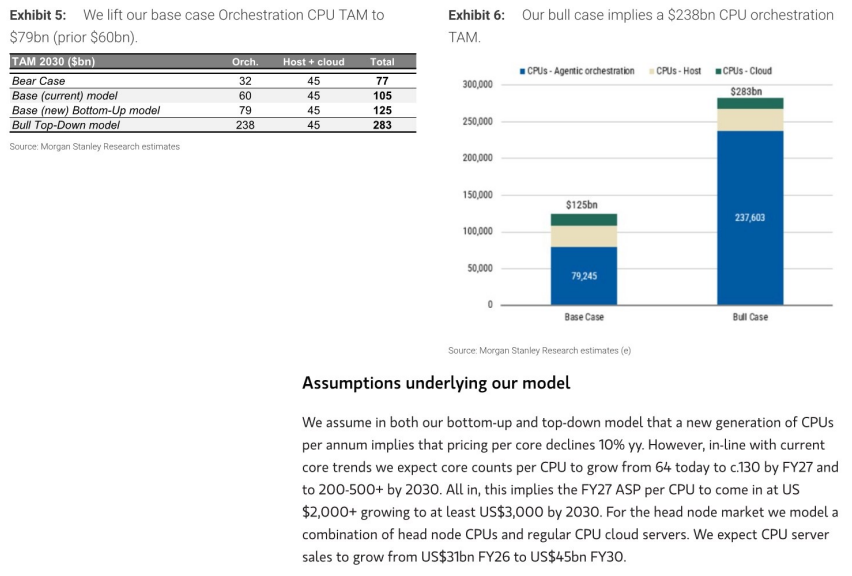
图4. 我们预计每颗CPU的ASP将随核心数增长;我们继续预计CPU服务器销售将增长至
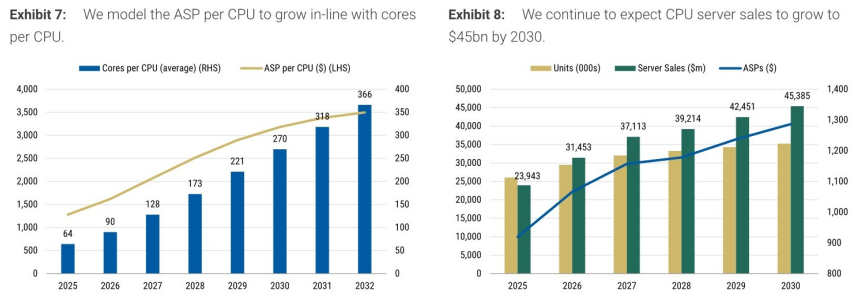
图5. 我们预计并发会话数将以176%的速度增长;基准情形下代理型AI CPU TAM到2030年达790亿美元
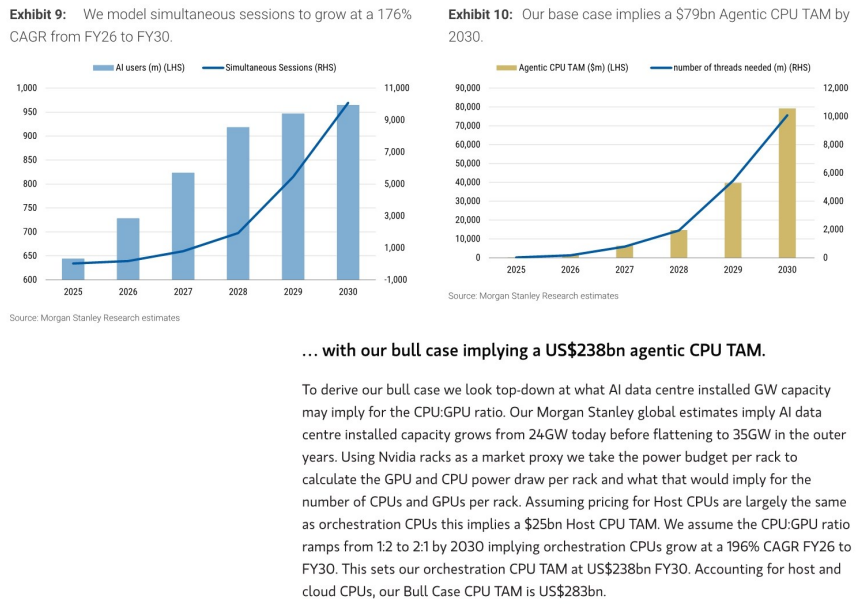
图6. 在我们的自上而下模型中,我们估计代理型AI CPU TAM将以
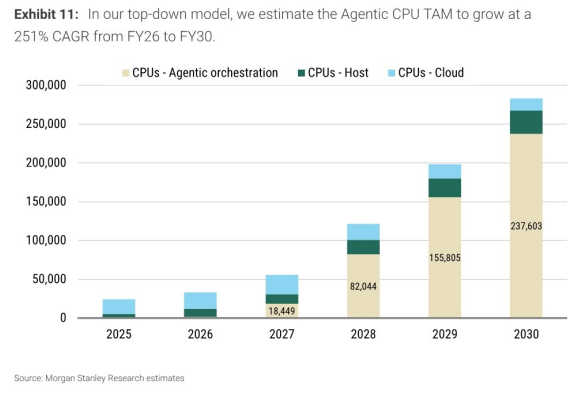
图7. 基准情形:代理型编排驱动约74EB;乐观情形:DRAM需求达约221EB
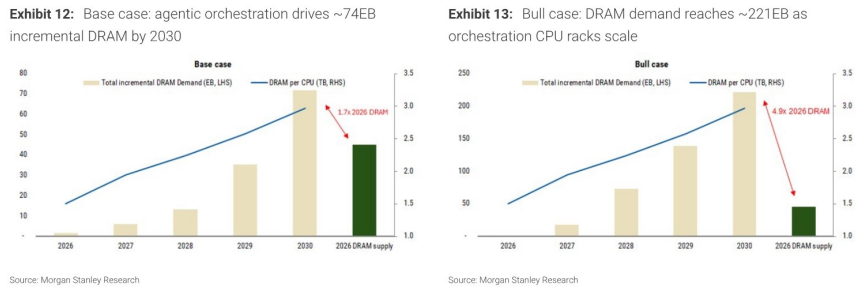
图8. 代理型AI受益者