高盛:液化空气集团(AIRP.PA)——在2Q26业绩前更新预测
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在液化空气集团(AIRP.PA)2Q26业绩(7月28日)前小幅调整预测,维持买入评级和€179目标价。预计2Q26外汇逆风约-1%,能源转嫁效应+1%。FY26 OIR预测上调0.4%,但G&S有机销售增长(OSG)从4.7%下调至4.0%,2Q26从3.9%下调至3.3%,主要因工业大宗可比增长从7.6%降至5.7%。预计销量基本稳定,下半年略有回升,定价保持良好。大型工业活动仍低迷,2Q可比增长约-1%,但下半年因钢铁炉重启略有改善。医疗保健因法国/瑞士资产剥离处于4-6%区间低端。高盛FY26/FY27有机增长预测比Visible Alpha共识高66bps/186bps,主要因对工业大宗定价和电子 carrier gas 增长的更乐观看法。OIR预测比共识高2%/5%。投资论点、目标价或评级无变化。
主要观点
- 高盛在2Q26业绩前小幅调整预测,维持买入评级和€179目标价(不变)。
- 预计2Q26外汇逆风约-1%,能源转嫁效应+1%。
- FY26 OIR预测上调0.4%至€6,234mn(旧:€6,212mn),FY27上调0.8%至€6,980mn。
- FY26 G&S OSG预测从4.7%下调至4.0%,2Q26从3.9%下调至3.3%。
- 工业大宗FY26可比增长从7.6%下调至5.7%,因调整增长预期。
- 预计销量基本稳定,下半年略有回升,定价保持良好,较1Q的3.4%有所改善。
- 大型工业2Q可比增长约-1%,下半年因钢铁炉重启略有改善。
- 医疗保健因法国/瑞士资产剥离处于4-6%区间低端。
- 电子板块2Q可比增长7.0%(旧:6.0%),因设备和安装可比基数从2Q起缓和。
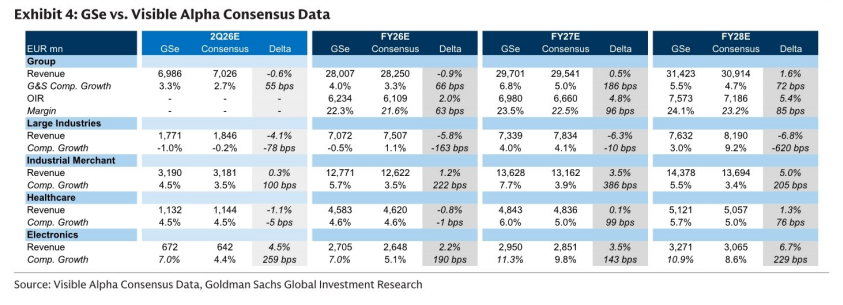
- 高盛FY26/FY27有机增长预测比Visible Alpha共识高66bps/186bps(4.0%/6.8% vs 3.3%/5.0%)。
- 高盛FY26/FY27 OIR预测比共识高2%/5%(€6,234mn vs €6,109mn;€6,980mn vs €6,660mn)。
论述逻辑
液化空气集团2Q26预季度文件发布后,高盛更新预测。外汇逆风约-1%和能源转嫁+1%影响收入。工业大宗增长预期下调(从7.6%至5.7%)导致整体G&S OSG下调。但电子板块增长上调(2Q从6.0%至7.0%),因设备和安装可比基数缓和。大型工业仍低迷但下半年改善。医疗保健受资产剥离影响。因此,FY26 OIR仅小幅上调0.4%,而有机增长预测低于此前。高盛对工业大宗定价和电子 carrier gas 增长的乐观看法使其预测高于共识。投资论点、目标价和评级不变。
关键展望
报告未明确给出未来验证点或时间窗口,但指出2Q26业绩将于7月28日公布。风险包括:全球经济衰退、美元兑欧元持续走弱、项目启动延迟、欧美医疗保健市场定价压力、工业大宗定价压力、新进入者竞争、美国IP慢于预期、脱碳基础设施/半导体晶圆厂建设慢于预期、价值破坏性并购。
推荐标的
- 液化空气集团(AIRP.PA):评级买入,12个月目标价€179(不变),当前价€176.30,上行空间1.5%。估值基于两阶段DCF,WACC 7.8%,终端增长率3.0%。
关键图表
图1. 盈利预测调整
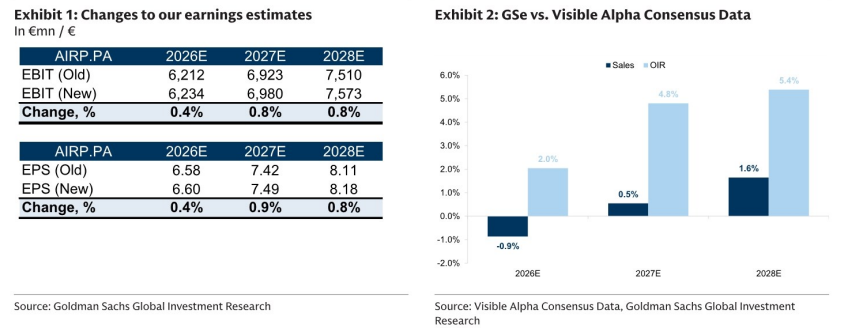
图2. 分部预测调整,2026-28财年
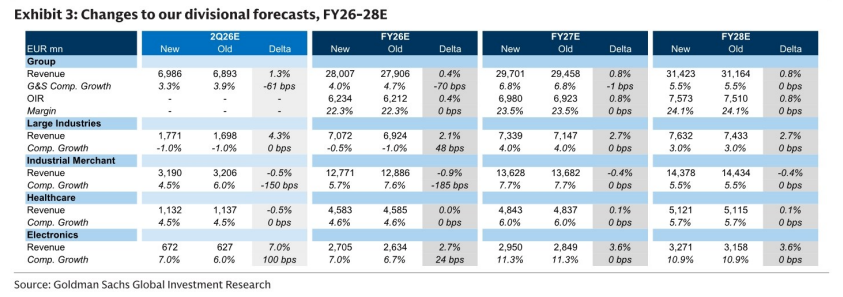
图3. 高盛预测与Visible Alpha一致预期对比