高盛 中国必需消费品猪肉:26年第三季度前瞻:营业利润持续疲软,来自中国和国际业务的持续压力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
在9月美国业务指引下调并引发盈利下修后,高盛预计万洲国际3Q26营业利润同比接近30s%下滑,较2Q26的-11%同比进一步走弱,压力遍布中国、美国与欧洲。 中国业务(双汇)3Q26 OP预计同比-8%(美元口径、计入人民币升值;双汇人民币口径-13%),其中肉制品销量同比+0.5%、单吨利润同比约-10%至Rmb4,674/ton,生猪养殖亏损水平与2Q26大体相当。 美国3Q26 OP预计同比-46%至USD170mn,落在管理层USD115mn-USD175mn指引区间高端(隐含同比降幅44%至63%),肉制品OP同比+6%;欧洲因猪价压力预计延续OP亏损。 往前看,4Q26中国OP有望恢复LSD%同比增长,但海外仍是关键观察点,期货价格隐含4Q26猪价/混合饲料成本同比-16%/+16%,且美国混合饲料成本自3Q26起同比激增15%。 高盛将万洲国际/双汇3Q26与4Q26的NI下调1-4%,万洲国际2026E-2028E Underlying NPAT分别下调1.6%/2.7%/2.5%,双汇Recurring NPAT下调3.7%/2.5%/2.7%。 评级方面,维持万洲国际Buy、目标价HK$10.1(SOTP:双汇42%、Smithfield 51%、欧洲业务7%,母公司折价10%),维持双汇Neutral、12个月目标价Rmb25.0(17X 2026PE)。
主要观点
- 万洲国际3Q26营业利润预计同比接近30s%下滑,较2Q26的-11%同比进一步恶化,各区域盈利压力持续。
- 中国业务(双汇)3Q26 OP预计同比-8%(美元口径、计入人民币升值),双汇人民币口径OP下滑13%,主因肉制品单吨利润走弱与生猪养殖亏损。
- 肉制品销量预计同比+0.5%基本持平,单吨利润同比约-10%至3Q26的Rmb4,674/ton,受更高基数、促销加大与消费疲软拖累,双汇肉制品分部人民币口径OP为HSD%下滑。
- 生猪养殖预计继续亏损,亏损水平与2Q26大体相似,反映季度内猪价持续疲软。
- 美国3Q26 OP预计同比-46%至USD170mn,处于管理层USD115mn-USD175mn指引区间高端(隐含同比降幅44%至63%),其中肉制品OP同比+6%。
- 欧洲3Q26预计延续经营亏损,猪价压力持续。
- 4Q26中国OP预计恢复LSD%同比增长,靠肉制品温和复苏与生猪亏损收窄支撑;海外仍是关键观察点,期货价格隐含4Q26猪价/混合饲料成本同比-16%/+16%。
- 图表显示美国混合饲料成本自3Q26起同比激增15%;基于期货估算,2026年12月北美每头生猪养殖利润为73美元。
- 高盛将万洲国际/双汇3Q26与4Q26的NI下调1-4%。
- 万洲国际新旧预测对比:2026E-2028E Underlying NPAT下调1.6%/2.7%/2.5%至1,427/1,465/1,527百万美元,中国肉制品单吨利润三年均下调5%至Rmb4,456/4,246/4,172,International & Others分部利润上调至218/243/270百万美元。
- 双汇新旧预测对比:FY26E-FY28E Recurring NPAT下调3.7%/2.5%/2.7%至4,893/4,770/4,686百万元人民币,对应基本EPS为Rmb1.41/1.38/1.35。
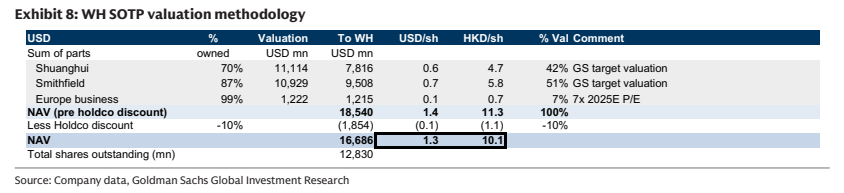
- SOTP估值构成:双汇(70%权益)贡献42%(GS目标估值)、Smithfield(87%权益)贡献51%、欧洲业务(99%权益)贡献7%(7x 2025E P/E),计提10%母公司折价后NAV为HK$10.1。
论述逻辑
- 9月美国业务指引下调触发盈利下修 → 3Q26万洲国际OP预计同比接近30s%下滑(2Q26为-11%)→ 区域拆解:中国(双汇)因肉制品单吨利润同比约-10%(Rmb4,674/ton)与生猪养殖继续亏损,中国OP预计同比-8%(美元口径)→ 美国OP预计同比-46%至USD170mn(处管理层指引区间高端),欧洲因猪价压力延续OP亏损 → 据此将万洲国际/双汇NI下调1-4% → 展望4Q26:中国OP有望恢复LSD%同比增长,但海外受猪价疲软与饲料成本上升(期货隐含-16%/+16%)压制,仍是关键观察点 → 评级维持:万洲国际Buy(TP HK$10.1,SOTP不变),双汇Neutral(TP Rmb25.0,17X 2026PE,估值合理)。
关键展望
- 4Q26中国OP预计恢复LSD%同比增长,由肉制品业务温和复苏及生猪养殖亏损收窄支撑。
- 海外仍是关键观察点:猪价仍疲软、饲养成本上升,当前期货价格隐含4Q26猪价/混合饲料成本同比-16%/+16%。
- 盈利调整:万洲国际/双汇3Q26及4Q26 NI下调1-4%;万洲国际2026E-2028E Underlying NPAT分别下调1.6%/2.7%/2.5%。
- 目标价方法论:万洲国际12个月TP HK$10.10/sh基于SOTP——美国SFD按下行/基准/上行EV/EBITDA 7.0x/8.0x/8.5x、中国业务17x P/E、欧洲业务7x 2026E P/E,并计提10% NAV折价;双汇12个月TP Rmb25.0基于17X 2026PE。
- 关键风险:美国消费放缓与促销/原材料成本压力、中美关税下大豆/玉米/猪肉通胀风险、生猪价格波动,以及任何食品安全事件对品牌信任与财务的负面冲击。
推荐标的
- 万洲国际(WH Group,0288.HK):维持Buy,12个月目标价HK$10.1不变(SOTP方法论不变);2026E-2028E Underlying NPAT下调1.6%/2.7%/2.5%。
- 河南双汇(Henan Shuanghui,000895.SZ):维持Neutral(估值合理),12个月目标价Rmb25.0不变(17X 2026PE)。
关键图表
图1. 北美假设性生猪利润率(每……)
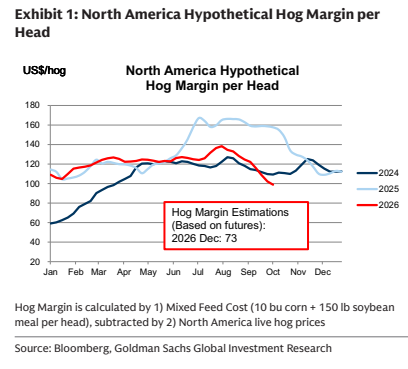
图2. 北美假设性屠宰加工商利润率(每……)
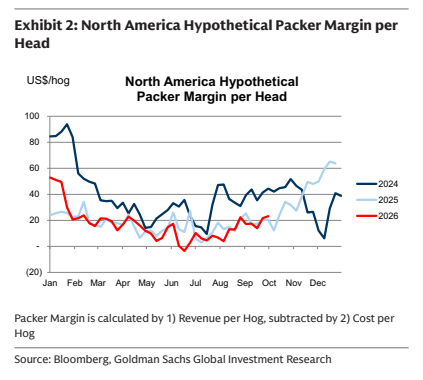
图3. 各地区生猪价格
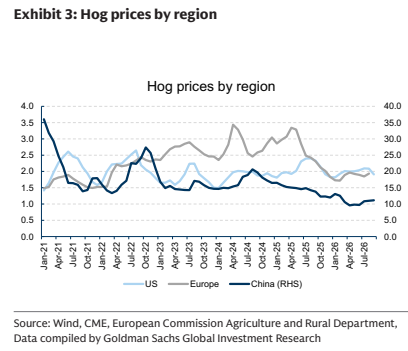
图4. 我们认为饲料成本自3926年以来激增,涨幅达15%(美国混合饲料成本指数)
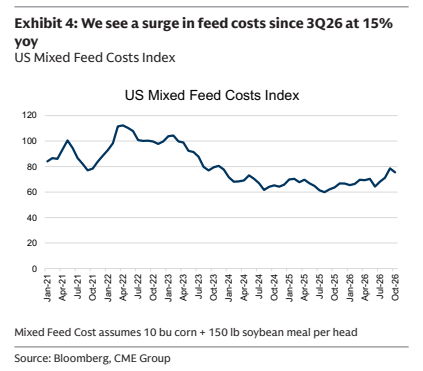
图5. WH分部加总(SOTP)估值方法