瑞银 西部数据 业绩超预期并上调指引,但市场预期过于乐观
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为西部数据最新季度业绩超出预期并上调了未来指引,但市场对此反应可能过于乐观。报告指出,尽管短期业绩强劲,但行业竞争加剧和需求不确定性仍构成风险。瑞银维持中性评级,目标价未变。投资者需警惕市场过度解读短期利好。
主要观点
- 西部数据最新季度营收和每股收益均超市场预期,主要受益于云存储需求增长。
- 公司上调了下一季度营收指引,但上调幅度低于部分投资者预期。
- 瑞银认为市场对业绩的反应“过于乐观”,股价上涨已透支部分利好。
- 硬盘驱动器(HDD)业务面临来自固态硬盘(SSD)的竞争压力,长期份额可能下滑。
- NAND闪存价格波动仍是盈利不确定性的主要来源。
- 公司资本支出计划维持高位,自由现金流改善有限。
- 瑞银维持中性评级,目标价80美元,对应2026年预期市盈率约12倍。
- 当前股价已接近目标价,上行空间有限。
- 行业库存水平仍偏高,需求复苏速度可能慢于预期。
- 人工智能相关存储需求虽为长期利好,但短期贡献有限。
论述逻辑
西部数据季度业绩超预期 → 公司上调指引 → 市场情绪高涨推升股价 → 但瑞银认为上调幅度有限,且行业竞争和库存问题未根本解决 → 当前估值已反映乐观预期 → 维持中性评级,认为股价上行空间有限。
关键展望
报告未明确给出未来验证点或时间窗口,但指出需关注下一季度业绩能否持续超预期、NAND价格走势及HDD市场份额变化。
推荐标的
- 西部数据(WDC):中性评级,目标价80美元。理由:业绩超预期但市场预期已充分反映,上行空间有限。
关键图表
图1. 新旧预测对比
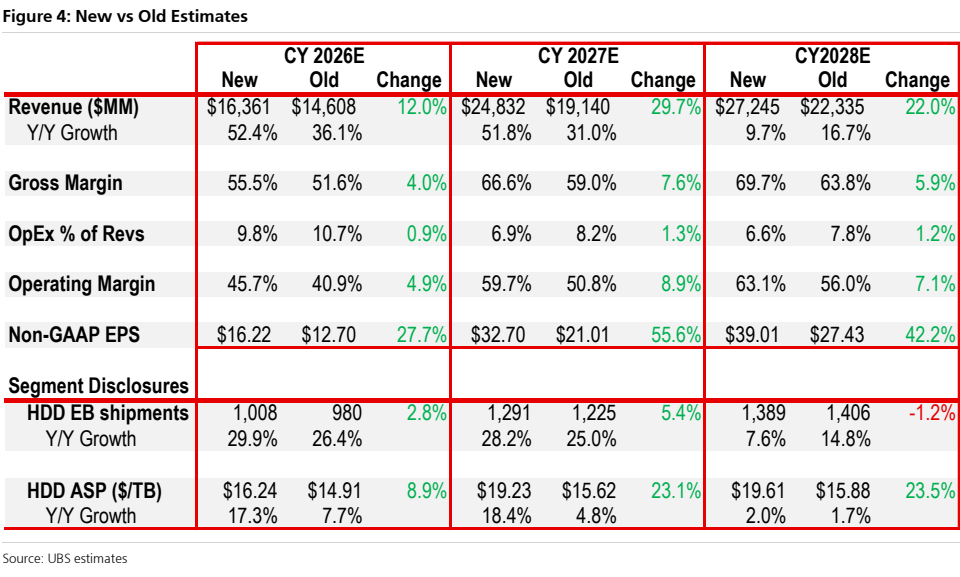
图2. 瑞银与市场对比

图3. 汇总模型

图4. 西部数据季节性分析
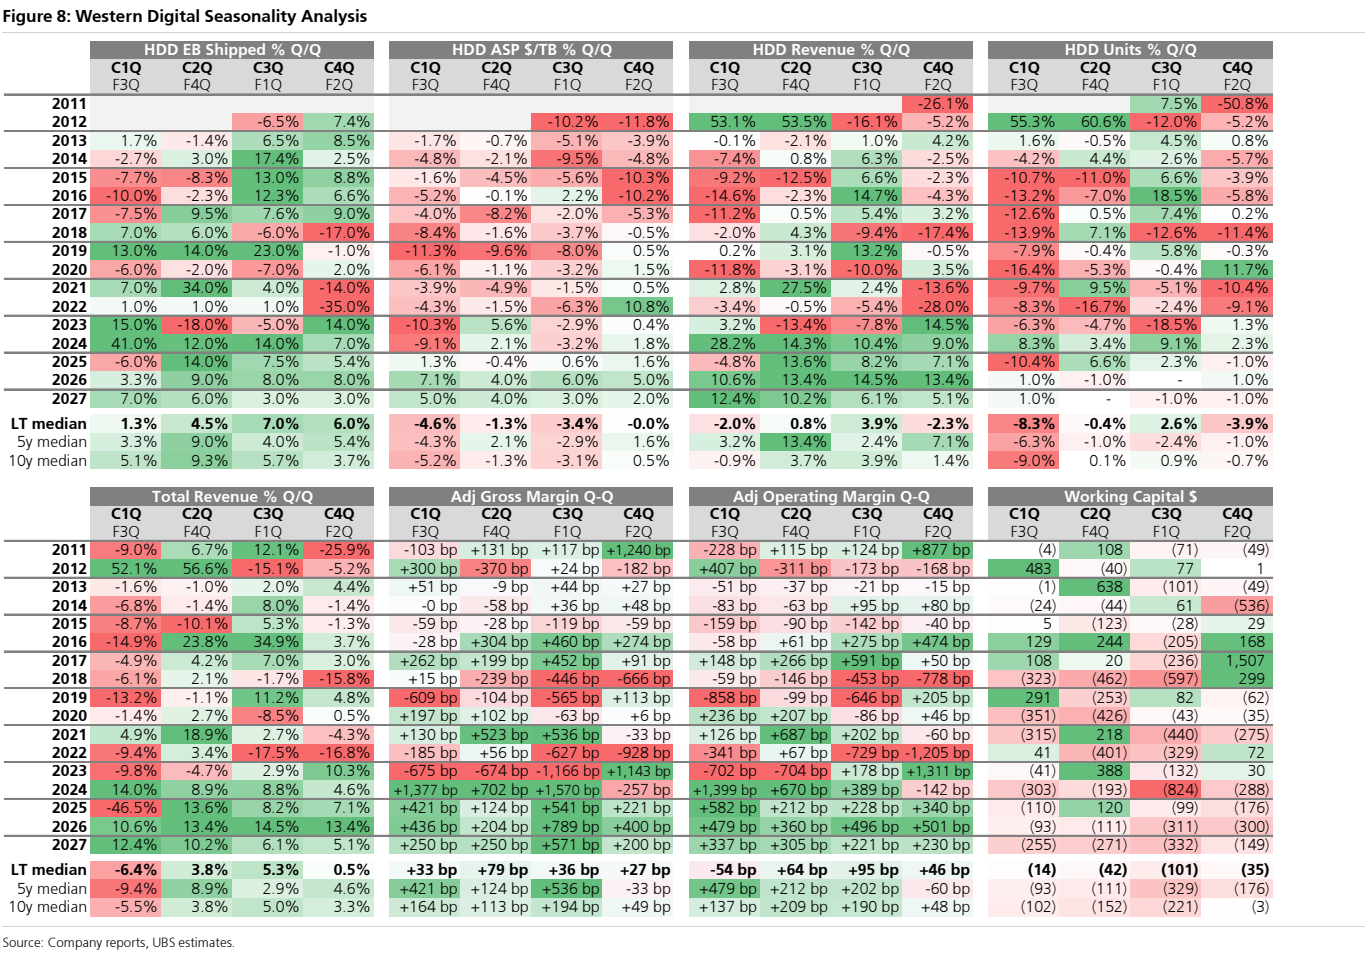
图5. 未来12个月市盈率与每股收益——长期历史

图6. 未来12个月市盈率与每股收益——2024年至今

图7. 存储周期概览——STX和WDC同时处于利润率与估值峰值

图8. WDC与STX近线企业级出货量
