高盛 华润啤酒(0291.HK):26年上半年回顾:高端化,运营韧性和优异表现与行业低估,L T
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
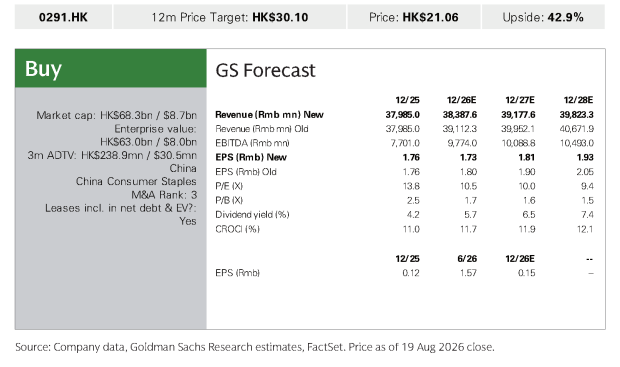
高盛于2026年8月20日点评华润啤酒(0291.HK)1H26业绩:公司8月19日公布符合预期的上半年业绩后股价回调5%,高盛认为反应过度。 尽管公司中低端产品敞口更大、44-45%的铝罐占比为行业最高、铝约占1H26总销售成本的25%,上半年仍实现销量与吨价双正增长、核心经营利润大体平稳,跑赢行业。 展望2H26,高盛预计公司凭借喜力、Amstel、老雪及新品的健康动能延续收入端跑赢,吨价基数更易、渠道库存健康,且4Q铝成本压力有望缓解。 高端化长期目标为次高端及以上产品占总销量30-35%(1H26/2025年为26%/25%),白酒业务2H26仍有压力,2026年全年派息率预计超55%、未来目标60%-70%。 高盛将2026-28E总销售预测下调约2%、经常性净利润下调约4%-6%(主要来自白酒业务),集团2026E经常性净利润56亿元人民币、同比下降2.1%。 12个月目标价由35.15港元下调至30.1港元(基于15.0x 2027E P/E),维持买入评级;现价21.06港元对应42.9%上行空间,2026/27E P/E为10.5x/10.0x,股息率5.7%/6.5%,FCF收益率超10%。
主要观点
- 华润啤酒8月19日公布的1H26业绩符合预期,业绩后股价回调5%,高盛认为该回调过度
- 在行业逆风下,公司1H26销量与吨价均实现正增长、核心经营利润大体平稳,跑赢行业;考虑到其中低端敞口更大、44-45%的铝罐占比为同业最高,这一表现更凸显运营韧性
- 铝等包材成本上升拖累1H26盈利,铝约占上半年总COGS的25%,但 overhead 成本效率提升部分对冲;公司预计4Q铝成本压力缓解
- 展望2H26,高盛预计公司凭借喜力、Amstel、老雪及新品组合的健康动能在收入端继续跑赢行业;管理层对产品结构升级与运营韧性有信心,吨价基数更易且渠道库存保持健康
- 高端化长期目标:次高端及以上啤酒占总销量30-35%,对比1H26/2025年的26%/25%,依托国际与本土品牌的分层组合及持续新品推出
- 品牌表现分化:国际品牌由喜力引领分层高端化,Amstel在基数扩大下1H26仍同比增长80%;本土品牌中老雪1H26同比增长40%以上,Snow Draft受现饮疲软拖累并将推新包装升级以重启增长
- 白酒业务2H26预计仍有压力,公司将聚焦少数核心市场、保持纪律性投入,并推进渠道多元化、降低经销商压货
- OEM代工业务1H26占总销量不足1%,核心价值在于获取消费者洞察、加速产品创新;与胖东来、山姆会员店等高潜力零售商的合作表现良好
- 分部预测:啤酒2026E销售增长2.1%(销量+0.9%、吨价+1.2%);集团层面2026E销售增长1.1%,经常性净利润56亿元人民币、同比下降2.1%
- 股东回报:管理层预计2026年全年派息率超过55%,未来达到60%-70%的目标不变
- 估值与评级:12个月目标价由35.15港元下调至30.1港元(基于15.0x 2027E P/E、折现0.5年至2027年中,参考全球同业近5年平均NTM P/E),维持买入;现价21.06港元对应42.9%上行空间,2026/27E P/E为10.5x/10.0x,股息率5.7%/6.5%,FCF收益率超10%
论述逻辑
- 业绩符合预期但股价回调5% → 高盛判断市场低估了公司在逆风行业中的正销量/吨价增长与核心经营利润韧性(中低端敞口更大、44-45%铝罐占比为行业最高、铝约占COGS的25%)
- 管理层对2H26产品结构升级与运营韧性表达信心(吨价基数更易、渠道库存健康、依靠自身效率提升对冲包材成本、4Q铝价压力缓解)→ 支撑收入端继续跑赢行业的判断
- 低估值(10.5x/10.0x 2026/27E P/E)+ 高股东回报(股息率5.7%/6.5%、FCF收益率>10%、派息率未来目标60%-70%)→ 对应42.9%上行空间 → 维持买入评级
关键展望
- 2H26验证点:公司收入端继续跑赢行业同业,吨价基数更易、渠道库存保持健康
- 成本端:预计4Q铝成本压力缓解,公司依靠自身效率提升部分对冲包材成本压力
- 长期高端化目标:次高端及以上产品占总销量30-35%(1H26为26%),支撑长期吨价与利润率提升
- 股东回报路径:2026年全年派息率超55%,未来目标60%-70%不变
- 白酒业务2H26仍面临行业性压力,公司聚焦少数核心市场与纪律性投入
- 主要风险:高端销量增长慢于预期、高端细分竞争激烈、成本压力高于预期
推荐标的
- 华润啤酒(0291.HK):维持买入评级,12个月目标价30.1港元(前值35.15港元),现价21.06港元(8月19日收盘)对应42.9%上行空间;估值基于15.0x 2027E P/E并折现0.5年至2027年中;推荐逻辑为跑赢行业的正销量/吨价增长与运营韧性被低估,叠加10.5x/10.0x的2026/27E P/E、5.7%/6.5%股息率与超10%的FCF收益率
关键图表
图1. 盈利预测调整摘要——公司整体
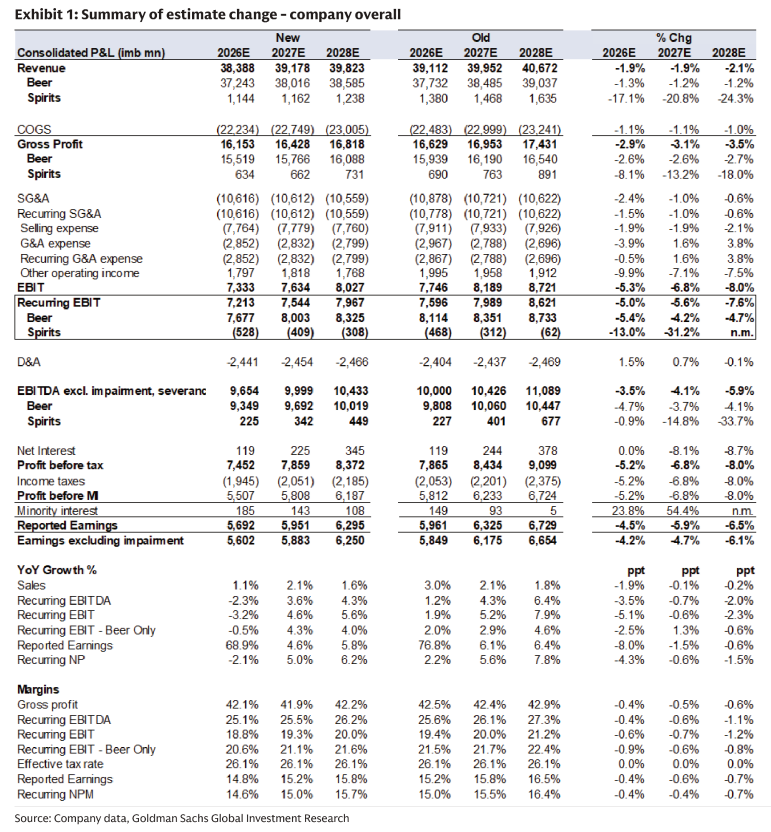
图2. 盈利预测调整摘要——啤酒业务 华润啤酒(0291.HK)
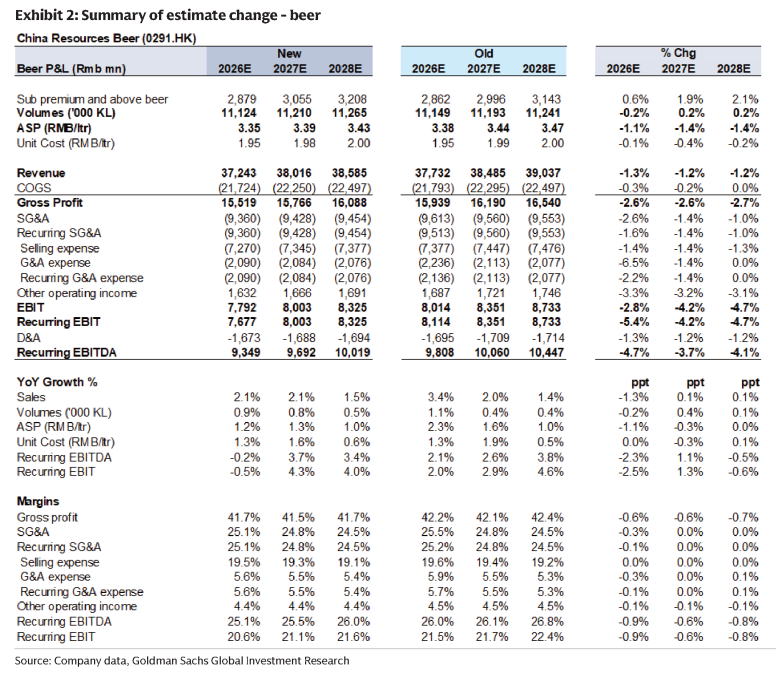
图3. 0291.HK 12个月目标价:30.10港元 现价:21.06港元 上行空间:42.9%