高盛:Kioxia Holdings(285A.T)IR日:重申NAND市场可维持稳定高利润;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在Kioxia IR日后重申买入评级,认为NAND市场可维持稳定高利润。报告强调行业供需平衡改善,价格波动减弱,公司盈利能力有望持续。Kioxia管理层对2026年NAND需求增长持乐观态度,尤其AI驱动企业级SSD需求。高盛维持目标价2,500日元,当前股价1,800日元,上行空间约39%。
主要观点
- NAND市场供需结构改善,价格波动性降低,支持稳定高利润。
- Kioxia管理层预计2026年NAND位需求增长20-25%,AI相关需求是主要驱动力。
- 公司企业级SSD出货量占比提升至30%,2025年目标40%。
- 成本下降路径明确:2026年1YY层节点量产,2027年引入CBA技术。
- 高盛维持买入评级,目标价2,500日元,基于2027年EV/EBITDA 8倍。
- 风险包括NAND价格超预期下跌、技术路线延迟。
论述逻辑
IR日管理层重申NAND市场长期增长逻辑 → 供需平衡改善 → 价格波动减弱 → 公司盈利能力稳定 → 高盛维持买入评级和目标价。
关键展望
- 2026年NAND位需求增长20-25%,AI驱动企业级SSD需求。
- 2026年1YY层节点量产,2027年CBA技术导入。
- 目标价2,500日元,基于2027年EV/EBITDA 8倍。
- 风险:NAND价格下跌、技术延迟。
推荐标的
- Kioxia Holdings(285A.T):买入,目标价2,500日元,理由:NAND市场稳定高利润,公司技术领先。
关键图表
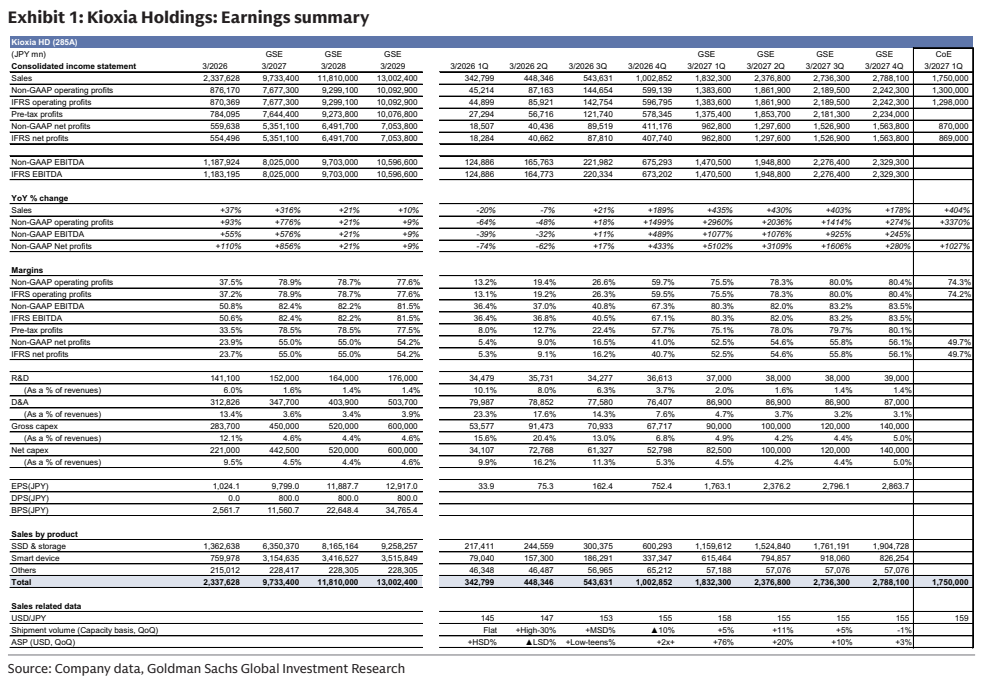
图1. 铠侠控股:盈利摘要