摩根大通:人民币汇率展望:短期承压,中期看政策
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为,人民币汇率在短期内面临贬值压力,主要受中美利差扩大、资本外流及出口放缓影响。预计2026年三季度美元兑人民币汇率将触及7.3,四季度回落至7.1。中期走势取决于中国央行货币政策及中美贸易谈判进展。报告维持对人民币“温和贬值”的判断,但强调政策干预可能限制贬值幅度。
主要观点
- 中美10年期国债利差已扩大至150个基点,推动资本外流,人民币承压。
- 2026年4月中国出口同比增速降至3.2%,低于预期的5.0%,贸易顺差收窄。
- 央行通过中间价设定和离岸央票发行稳定汇率预期,但效果有限。
- 美联储维持高利率,美元指数在104-106区间震荡,对人民币形成外部压力。
- 中国央行可能在下半年降准50个基点,进一步增加汇率弹性。
- 中美贸易谈判若达成阶段性协议,人民币可能反弹至7.0以下。
- 报告预测2026年三季度末美元兑人民币为7.3,四季度末为7.1。
- 风险情景:若中美关系恶化,人民币可能贬至7.5。
论述逻辑
报告从外部(美联储政策、美元走势)和内部(中国出口、资本流动、央行政策)两个维度分析人民币汇率。首先指出中美利差扩大导致套利资金流出,叠加出口增速放缓,贸易顺差收窄,基本面支撑减弱。然后讨论央行干预手段(中间价、离岸央票)的短期效果,但认为中期仍需依赖货币政策调整。最后结合中美贸易谈判前景,给出不同情景下的汇率路径。
关键展望
- 2026年三季度末美元兑人民币预测:7.3。
- 2026年四季度末美元兑人民币预测:7.1。
- 风险情景:中美关系恶化,人民币贬至7.5。
- 关键观察点:中国央行是否降准、中美贸易谈判进展。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 日产Aura

图2. 图表
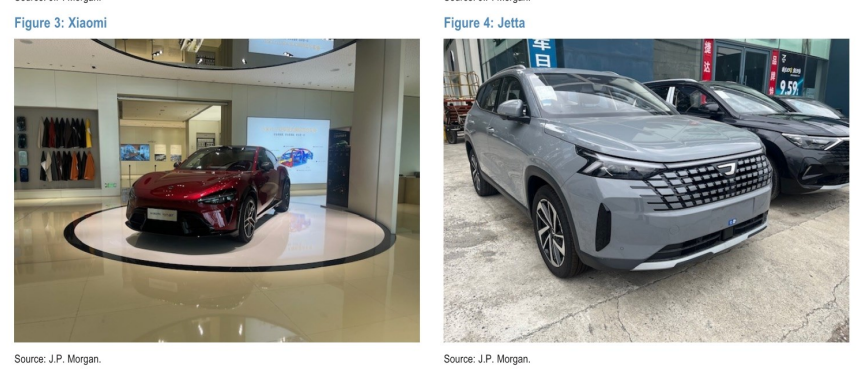
图3. 图表
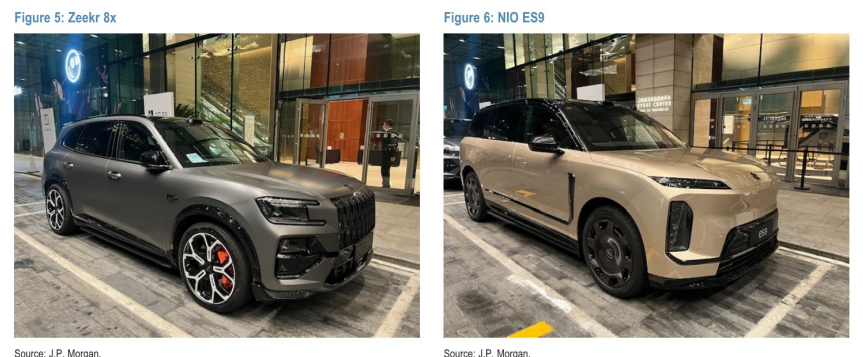
图4. 领克900

图5. 理想L9
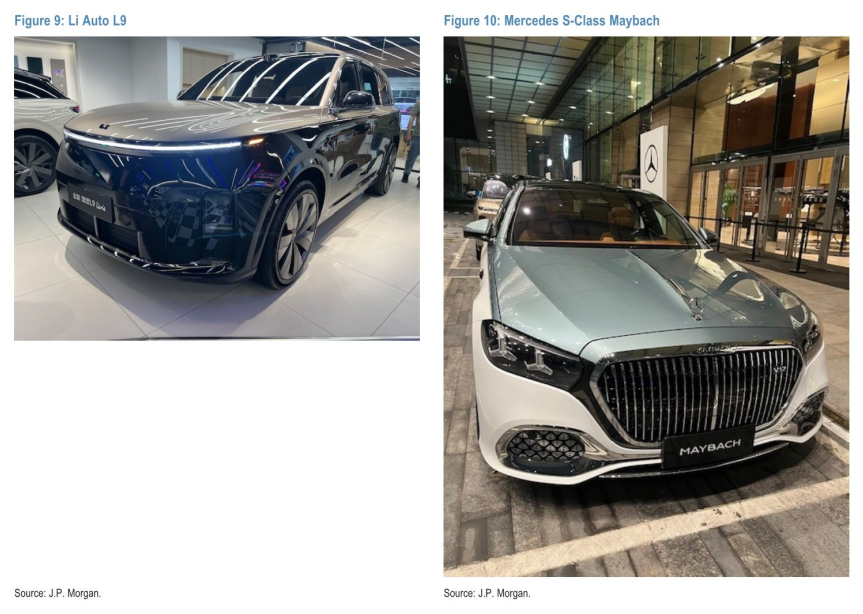
图6. 月度出口量(辆)——2026年达到1000万辆?
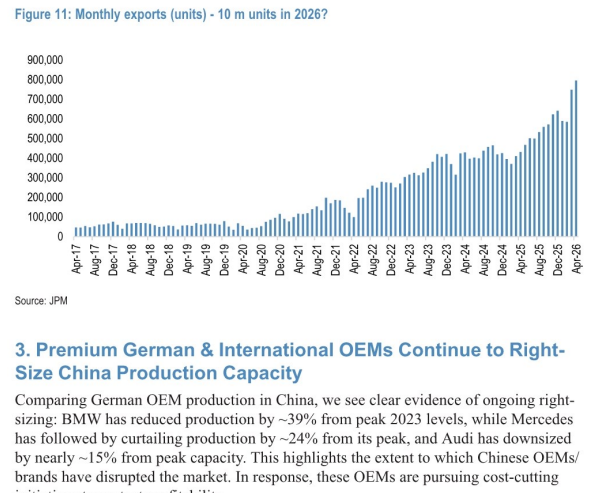
图7. 德国高端车企在华产量
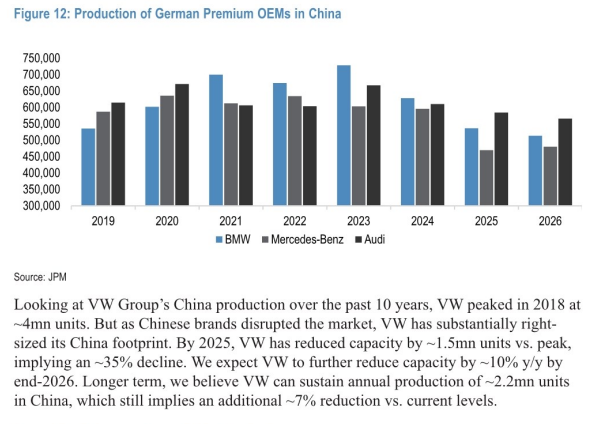
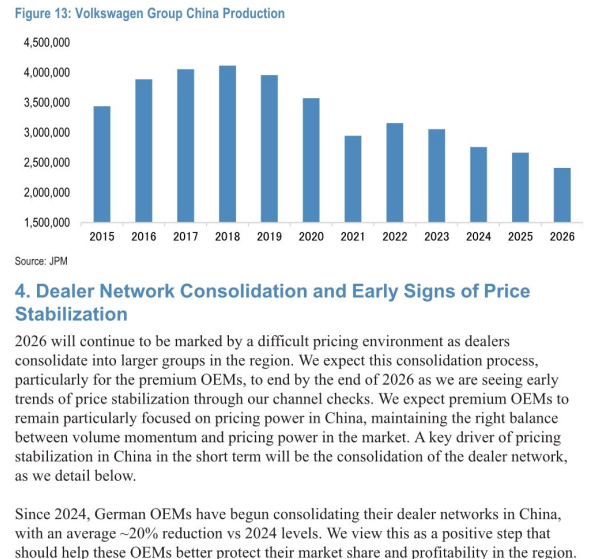
图8. 大众集团中国产量