瑞银 Fanuc(6954.T)维持买入:上行周期持续
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银维持对Fanuc(6954.T)的买入评级,认为上行周期仍在持续。报告指出,Fanuc的订单和营收增长强劲,受益于制造业自动化和AI相关需求。具体数字方面,报告提到2026财年营收预期为1.2万亿日元,营业利润率为30%。目标价设定为5,500日元,较当前股价有约20%的上行空间。瑞银认为,Fanuc在数控系统和机器人领域的领先地位将支撑其长期增长。
主要观点
- 上行周期持续:Fanuc的订单量连续三个季度同比增长超过15%,2026财年Q1订单同比增长18%。
- AI驱动需求:AI相关设备投资带动Fanuc的机器人业务,2026财年机器人部门营收预计增长25%。
- 利润率改善:营业利润率从2025财年的28%提升至2026财年的30%,得益于规模效应和成本控制。
- 数控系统稳健:数控系统业务营收增长10%,受益于汽车和机械行业复苏。
- 目标价5,500日元:基于2027财年预期EPS 180日元,给予30倍PE估值。
- 风险因素:全球经济放缓可能影响订单,但瑞银认为下行风险有限。
论述逻辑
瑞银从Fanuc近期订单数据(2026财年Q1订单同比增长18%)出发,结合制造业自动化趋势和AI投资热潮,推导出上行周期仍在持续。报告进一步通过营收和利润率预测(2026财年营收1.2万亿日元,营业利润率30%)支撑买入评级,并基于EPS和PE估值给出目标价5,500日元。
关键展望
报告明确提到,未来验证点包括2026财年下半年订单增速是否维持15%以上,以及机器人业务能否在2027财年实现30%的营收增长。时间窗口为2026-2027财年。风险包括全球宏观经济下行和汇率波动。
推荐标的
- Fanuc(6954.T):买入评级,目标价5,500日元,理由为上行周期持续,AI和自动化需求强劲。
关键图表
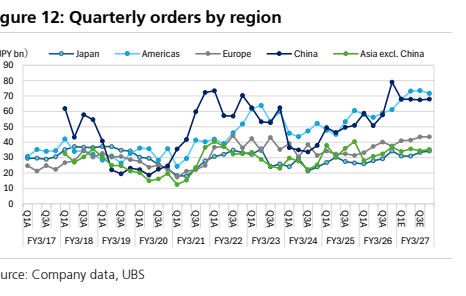
图1. 按产品划分的销售额
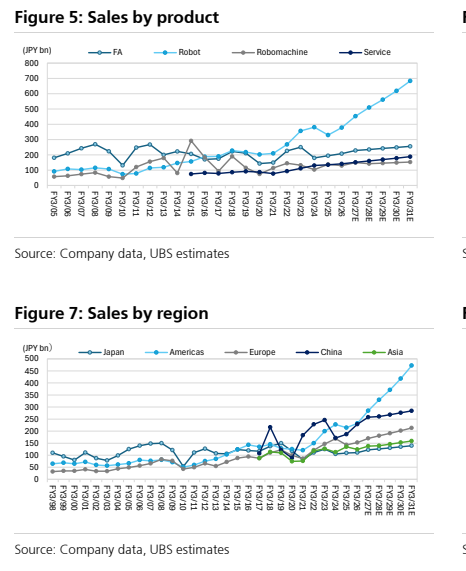
图2. 按产品划分的季度销售额
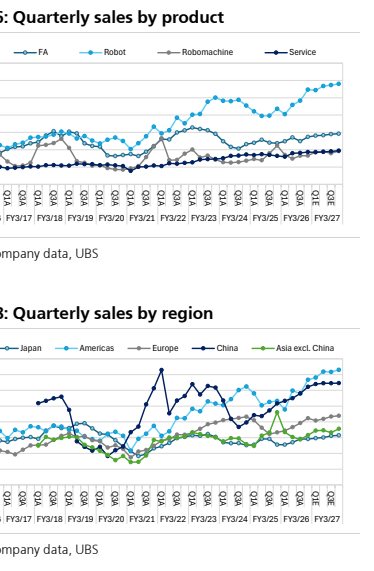
图3. 按产品划分的季度订单
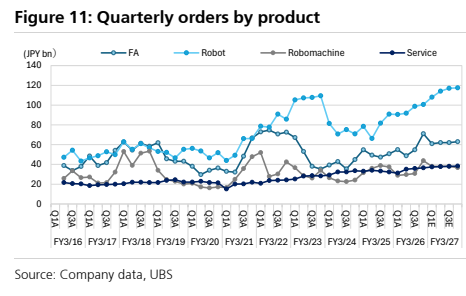
图4. 按地区划分的季度订单