高盛-中微公司(688012):刻蚀设备扩张,向高端设备升级;AI趋势推动先进需求;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持对中微公司(688012)的买入评级,认为公司正从刻蚀设备扩张向高端设备升级,AI趋势将推动先进制程需求。报告指出,中微公司在5nm及以下制程的刻蚀设备市场份额提升,预计2026年收入增长30%。公司已推出用于3nm的刻蚀机,并计划在2027年进入沉积设备市场。AI芯片需求带动先进封装和存储设备需求,中微公司有望受益。目标价上调至180元(原160元),基于2027年PE 35倍。风险包括下游需求不及预期和竞争加剧。
主要观点
- 中微公司刻蚀设备向高端升级,已推出3nm刻蚀机,预计2026年收入增长30%。
- AI趋势推动先进制程需求,5nm及以下制程刻蚀设备市场份额从2024年的15%提升至2025年的20%。
- 公司计划2027年进入沉积设备市场,初期目标份额5%。
- 2026年毛利率预计从45%提升至48%,受益于高端设备占比提高。
- 2026年研发费用率维持15%,重点投向3nm和沉积设备。
- 目标价上调至180元(原160元),基于2027年PE 35倍。
- 维持买入评级,认为当前估值具有吸引力。
- 风险包括下游需求不及预期、竞争加剧、技术迭代风险。
论述逻辑
AI芯片需求增长 → 先进制程(5nm及以下)刻蚀设备需求增加 → 中微公司凭借3nm刻蚀机提升市场份额 → 收入增长30% → 毛利率提升至48% → 2027年进入沉积设备市场打开新空间 → 基于2027年PE 35倍上调目标价至180元 → 维持买入。
关键展望
- 2026年收入增长30%,毛利率提升至48%。
- 2027年进入沉积设备市场,目标份额5%。
- 3nm刻蚀机量产时间在2026年下半年。
- 风险:下游需求不及预期、竞争加剧、技术迭代风险。
推荐标的
- 中微公司(688012):买入,目标价180元(原160元),基于2027年PE 35倍。理由:刻蚀设备向高端升级,AI趋势推动需求。
关键图表
图1. 盈利修正
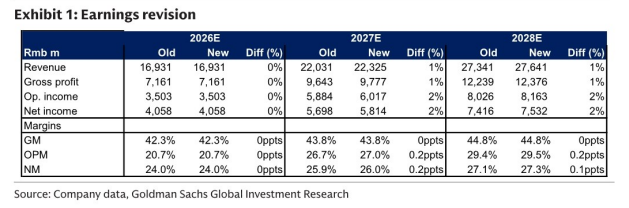
图2. 中微公司贴现市盈率
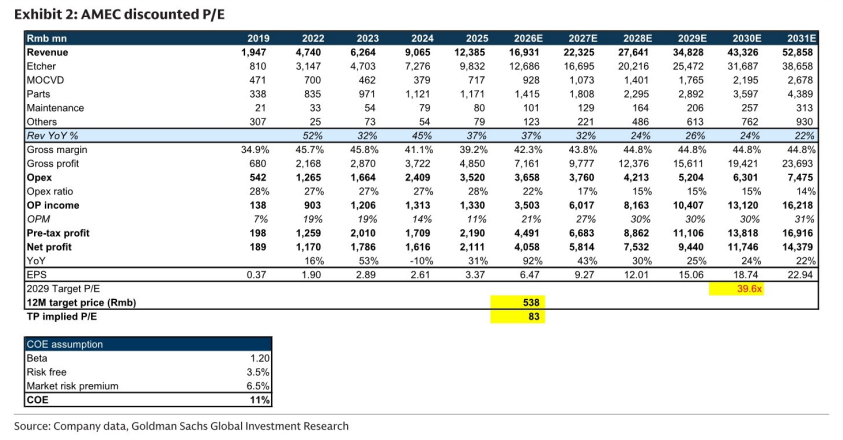
图3. 中微公司损益表摘要
