瑞银 中国覆铜板行业:周期更新:上调FR4平均售价;PTFE需求前置
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银发布中国覆铜板(CCL)行业更新报告,指出行业正处于上行周期,主要得益于FR4产品价格的持续上涨及AI相关高端材料需求的强劲增长。 分析师上调了FR4平均售价(ASP)预测,预计到2026年底和2027年上半年将分别达到Rmb383和Rmb443。 同时,PTFE(聚四氟乙烯)作为AI服务器的关键材料,其需求呈现前置趋势,预计将为生益科技带来显著的增量收益。 尽管市场对CPO(共封装光学)技术可能导致CCL降级存在担忧,但瑞银认为短期内风险有限,且AI基础设施的持续扩容将支撑高端CCL的需求。
主要观点
- FR4覆铜板价格持续上涨,预计2026年底及2027年上半年ASP将分别达到Rmb383和Rmb443。
- 上游E-glass纤维供应紧张,预计10月价格将进一步上涨10-15%至Rmb15+。
- 生益科技(SYT)在PTFE领域具备先发优势,预计2027/28年将获得主要份额。
- PTFE方案在NVL576及Kyber背板中的应用,预计将为生益科技带来Rmb137mn/Rmb2,635mn的增量收益。
- 建滔积层板(KBL)2026年底织布机产能预计增至3,733台,2027年将再增加1,100台。
- 台光电子(EMC)预计M9产品在2027年营收占比将达到双位数,且目前M9良率已超过80-90%。
论述逻辑
- 行业上行周期(FR4价格上涨) -> 供应端产能受限(织布机短缺) -> 需求端AI驱动(PTFE及高端CCL需求) -> 头部厂商(生益科技、建滔积层板)盈利能力提升 -> 上调目标价。
关键展望
- 预计FR4 CCL价格上涨趋势将持续至2027年上半年。
- M10产品目前处于送样阶段,预计2026年底或2027年初为关键观察窗口。
推荐标的
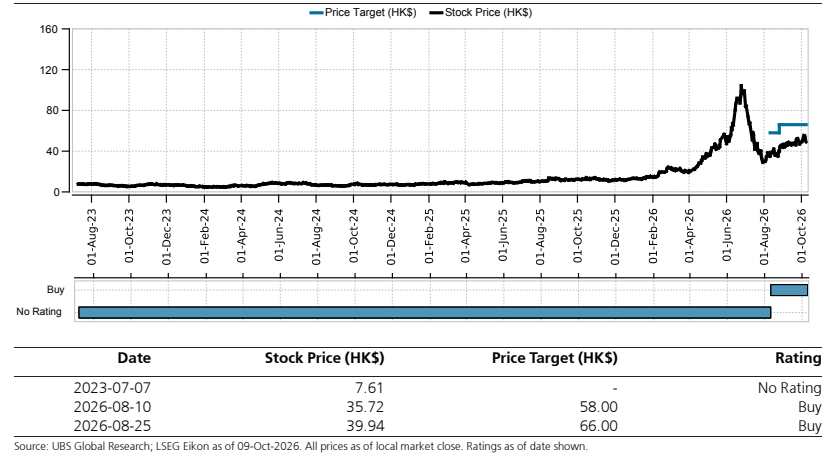
- 建滔积层板(1888.HK):买入,目标价上调至HK$75。
- 生益科技(600183.SS):买入,目标价上调至Rmb209。
关键图表
图1. 我们对中国覆铜板行业的覆盖范围:评级、盈利及目标价变动
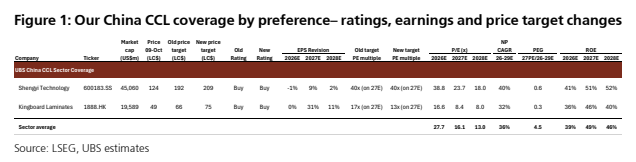
图2. 建滔积层板年末覆铜板产能
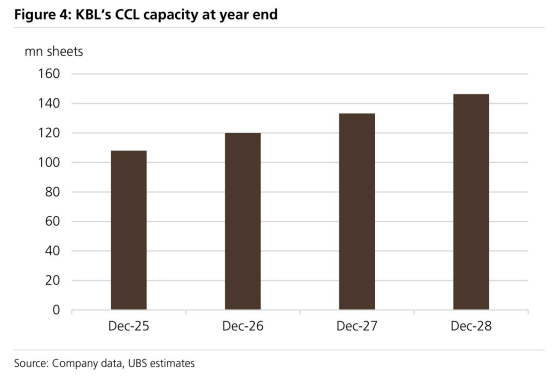
图3. 我们对建滔积层板织布机充足性的分析
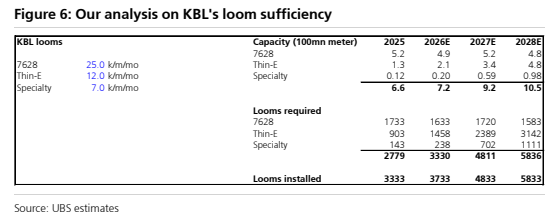
图4. 我们对行业电子布现货价格(税前)的估算
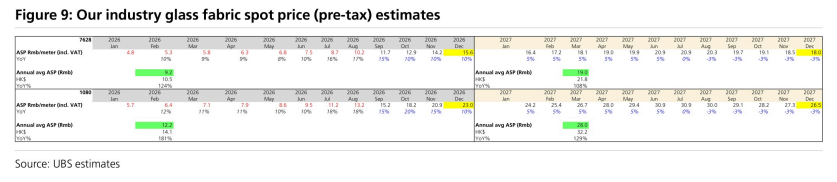
图5. 主要覆铜板厂商年末总产能
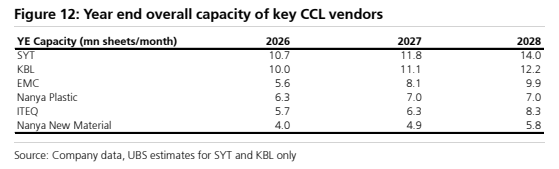
图6. VR200与VR300(非NVL576/NVL576)机架对比
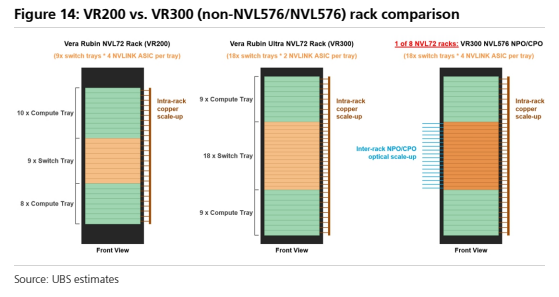
图7. NPO交换机托盘示意图

图8. WIND中国覆铜板行业远期市盈率
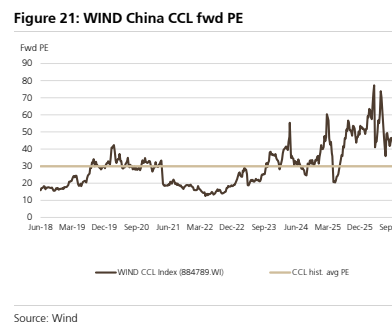
图9. 评级与估算变动摘要

图10. 建滔积层板2026-28年盈利:我们的估算与市场一致预期对比

图11. 建滔积层板历史未来十二个月市盈率区间

图12. 目标价(港元)