高盛:中国太阳能——追踪盈利拐点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛6月26日报告指出,6月至今中国太阳能上游环节定价持续疲软,全价值链均价下跌约5%,其中Film和Cell分别下跌12%和11%,主因油价下跌8%和银价下跌13%以及库存激增21%。盈利方面,Cell/Film/Poly/Glass的现金毛利率分别恶化8/7/4/3个百分点,而Module因成本压力缓解小幅改善2个百分点。全球组件需求5月同比下降79%至29GW,5M26累计下降46%至193GW,低于全年预期(-12%)。报告偏好Maxwell、Hangzhou First和Longi,对Rod Poly和Glass持谨慎态度。
主要观点
- 6月至今上游定价持续疲软,全价值链均价下跌约5%。
- Film价格下跌12% MTD,主因油价下跌8% MoM。
- Cell价格下跌11% MTD,主因银价下跌13% MTD及生产商库存激增21% MoM。
- Cell/Film/Poly/Glass的现金毛利率分别恶化8/7/4/3个百分点。
- Module现金毛利率小幅改善2个百分点,因成本压力缓解。
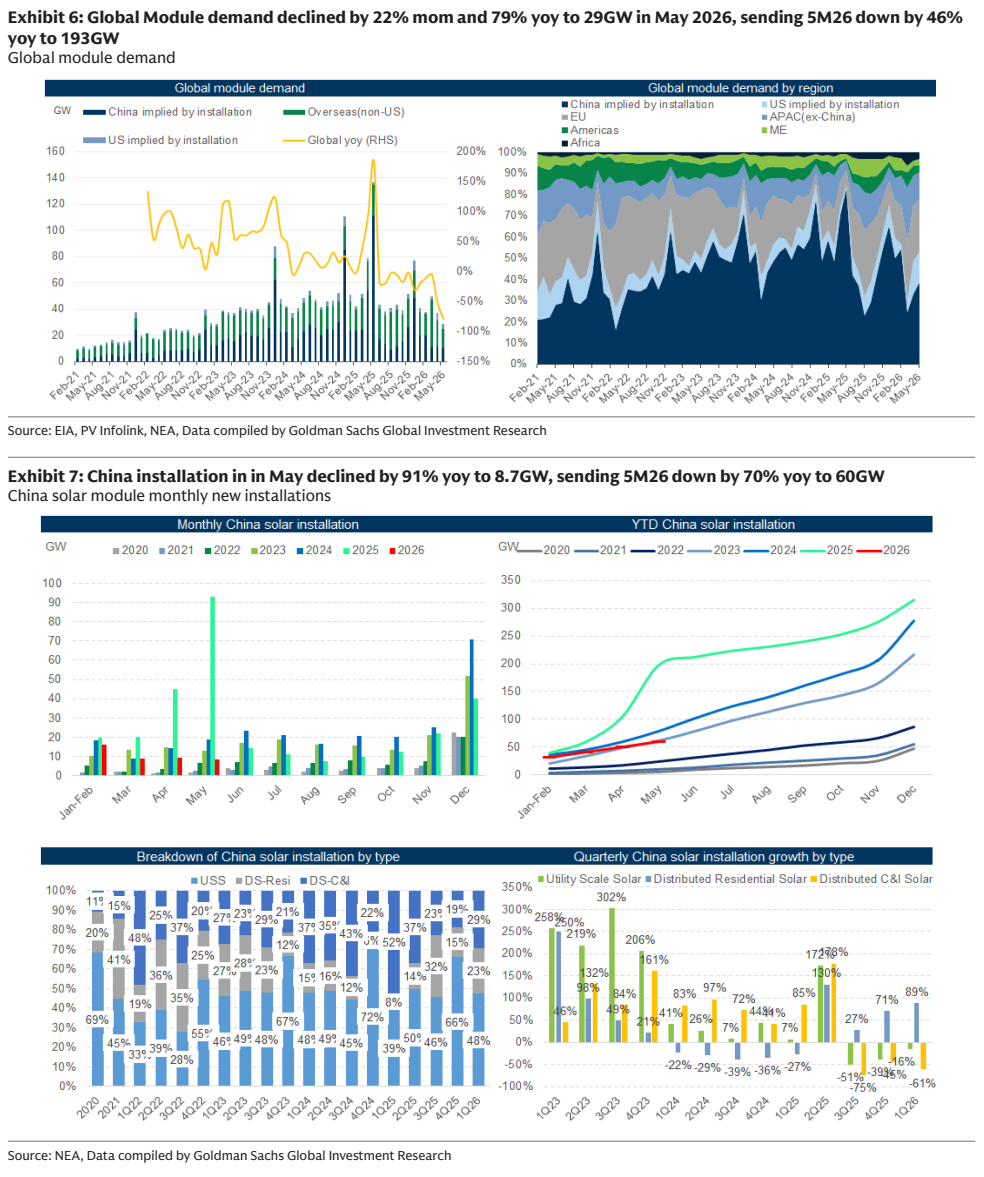
- 全球组件需求5月同比下降79%至29GW,5M26同比下降46%至193GW。
- 中国5月装机同比下降91%至8.7GW,5M26同比下降70%至60GW。
- 中国5月组件出口同比下降38%至15GW,5M26同比下降2%至106GW。
- 中东、亚太、欧盟、非洲需求均环比走弱,同比分别下降68%、39%、32%、31%。
- 报告认为定价疲软将持续,因7-8月淡季库存前景恶化及上游价格走软和Tier 1厂商采用廉价金属技术。
论述逻辑
报告通过追踪月度供需和库存动态,结合现货价格与投入成本推导现金毛利率,发现6月上游定价持续疲软,Film和Cell领跌,主因油价和银价下跌及库存攀升。盈利恶化集中在Cell/Film/Poly/Glass,而Module因成本改善略有回升。全球需求5月大幅下滑,中国装机与出口均显著走弱,导致5M26累计需求低于全年预期。展望未来,淡季库存压力和技术变化将延续定价疲软。
关键展望
报告未明确给出未来验证点或时间窗口,但指出定价疲软将持续,因7-8月为需求淡季且库存前景恶化,以及上游价格走软和Tier 1厂商从3Q起采用廉价金属技术。
推荐标的
- Maxwell(Buy):12个月目标价Rmb278,基于22X 2027E EV/EBITDA,看好新应用机会。
- Hangzhou First(Buy):12个月目标价Rmb21,基于13X 2027E EV/EBITDA,看好太阳能薄膜提价和单位盈利扩张潜力。
- Longi(Buy):12个月目标价Rmb26,基于11X 2027E EV/EBITDA,看好储能潜力和上游价格下跌带来的更富韧性的EBITDA。
- Rod Poly(Neutral/Sell on Daqo ADR/A, Sell on Tongwei):谨慎。
- Glass(Sell on Flat A/H):卖出。
关键图表
图1. 6月上游环节价格持续疲软:太阳能价值链最新价格汇总
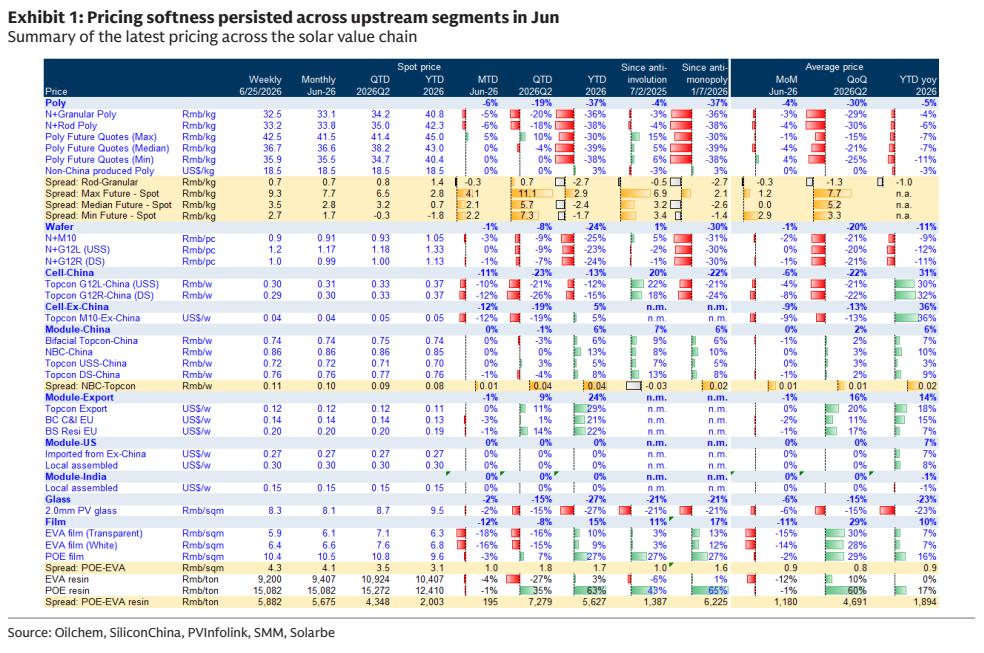
图2. 6月现货价格隐含现金盈利能力:组件环节改善,上游环节恶化
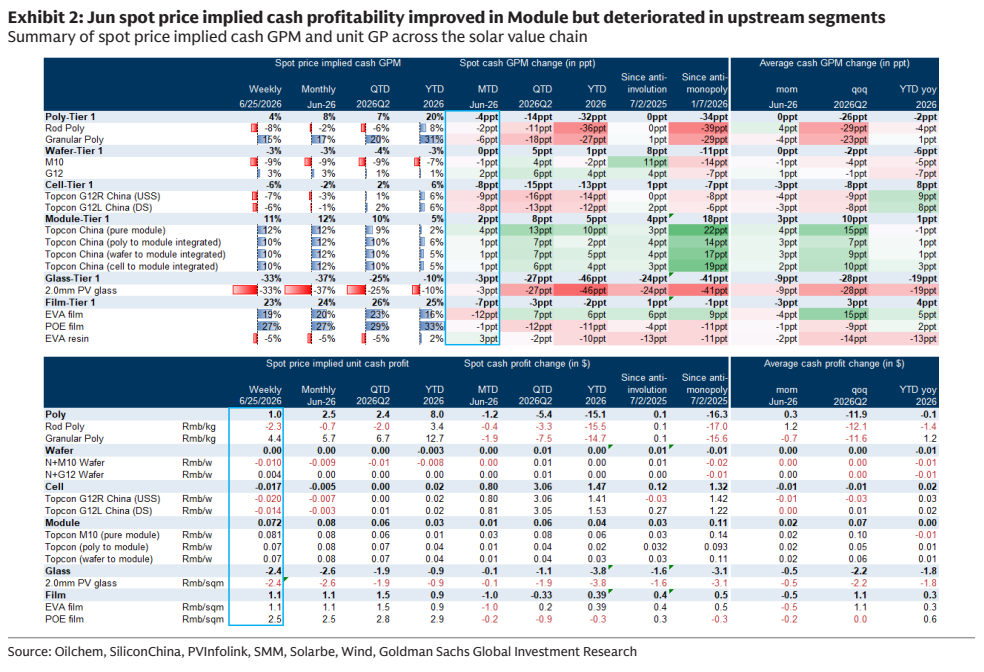
图3. 子行业产量与需求之比
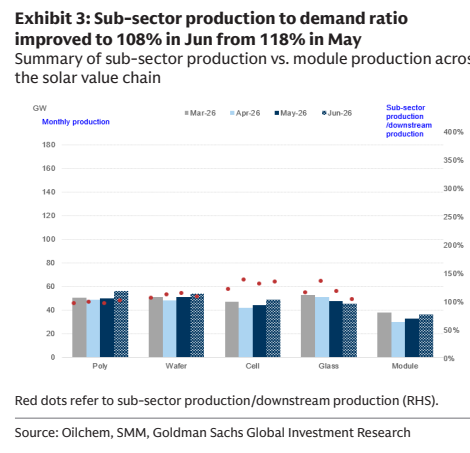
图4. 生产商库存天数(相对于需求)
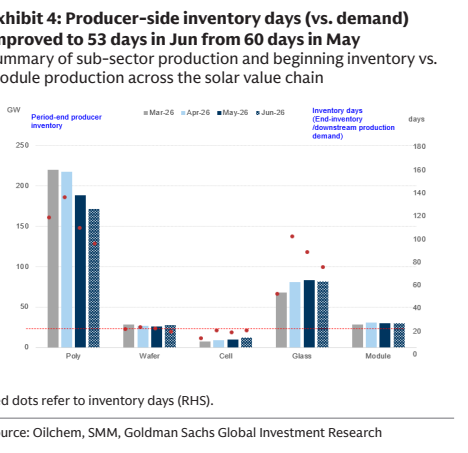
图5. 可比公司表
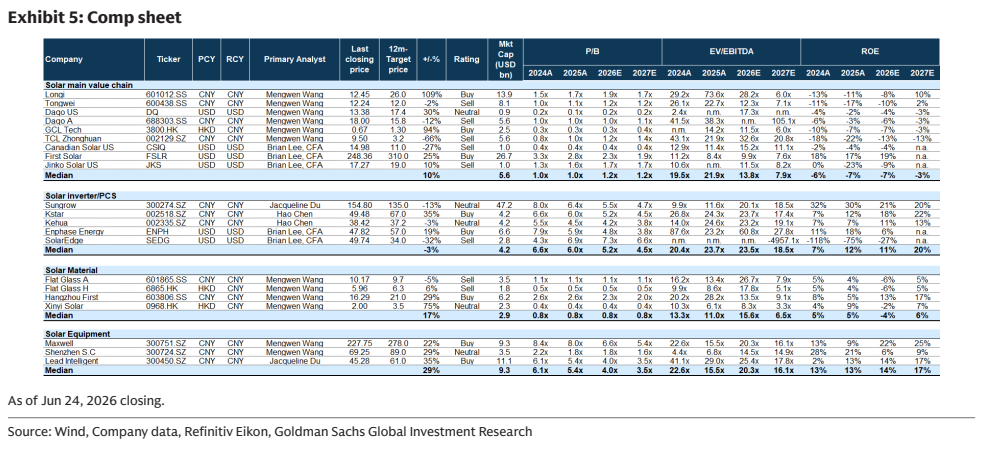
图6. 2026年5月全球组件需求环比下降22%,同比下降79%至29GW,使2026年前5个月累计同比下降46%至193GW