摩根大通:外汇波动率策略:做多什么、做空什么、何时操作
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告系统研究了G10外汇期权曲面上的波动率风险溢价(vol carry)如何被收割。通过使用VXY加权、delta对冲的期权回报进行全曲面回测,作者识别出套利最持久、最易获取的区域,以及不同市场状态下的表现差异。核心结论是:短期、OTM的美元看涨期权(USD calls)是实施外汇波动率套利最稳健的方式,其在多数市场环境下具有最强且最一致的夏普比率。ATM和美元看跌期权(USD puts)表现不佳,因收取的溢价不足以弥补偶尔的波动冲击。报告还分析了基于VXY水平、波动率曲线结构、美元趋势和央行活动水平的四类市场状态,并提出了动态规模调整框架以改善回撤特征。此外,报告评估了尾部对冲(delta-hedged inverse ratio structures)和补贴伽马(subsidized gamma)策略在缓解最大回撤中的有效性。
主要观点
- 外汇波动率曲面不同部分具有不同的风险特征:ATM结构难以产生有吸引力的风险调整后回报,因收取的溢价往往不足以抵消周期性的已实现波动冲击。
- 低delta看涨结构(low-delta calls)持续表现更优,受益于偏斜定价和系统性现货-波动率相关性不佳。
- 在VXY-G10中,6个美元货币对在风险规避期间美元看涨(如USD/SEK、AUD/USD),2个倾向于美元看跌(JPY和CHF),EUR/USD不一致。
- 短期、OTM美元看涨期权是外汇波动率套利最稳健的实施方式:在行权价、期限和市场环境中,这些结构表现出最强且最一致的夏普比率,优于ATM和下行导向的替代方案。
- 低波动率环境通常不利于套利收割,而中等或高VXY水平历史上为收割波动率风险溢价提供了更有利的背景。
- 波动率期限结构是市场定价压力的有用代理:陡峭曲线(1M前端比3M便宜)对应正常状态,倒挂曲线(1M前端比3M贵)预示压力积累。
- 在倒挂曲线期间,短期美元看涨期权套利表现恶化,因前端波动率已定价压力。
- 美元趋势强度分析显示:在强美元下行(risk-on)和强美元上行(risk-off)环境中,短期美元看涨期权套利表现均受影响,但中等或区间波动的美元环境更有利。
- 央行活动水平分析表明:低央行活动时期套利表现最佳,高央行活动时期套利可靠性下降,因事件风险聚集压缩了风险溢价。
- 从组合构建角度,进一步虚值(如从25-delta到10-delta)通常提高命中率并降低对已实现现货波动率的敏感性,适度延长期限可进一步平滑回报曲线。
- 回撤管理框架建议:在倒挂期限结构或事件风险集中时减少敞口,在稳定环境中增加敞口,这种动态规模调整可改善风险调整后回报。
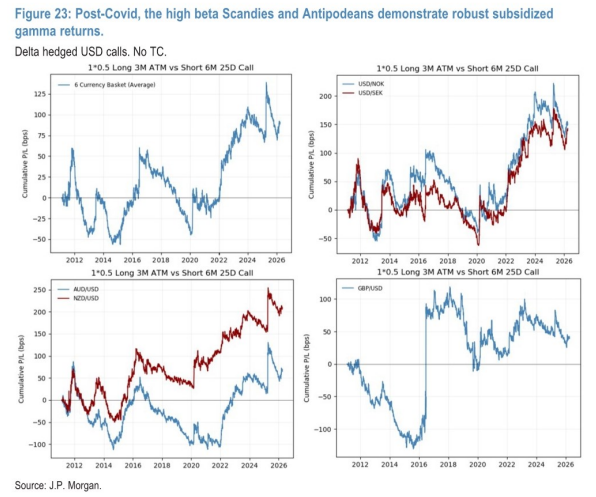
- 尾部对冲方面:delta-hedged inverse ratio structures在重大波动冲击(如COVID)中提供有效保护,但在高伽马噪声环境(如2022-23)中表现不佳;补贴伽马结构在后者中更优。
- 即使简单地在波动率套利结构(如做空10-delta美元看涨期权)上叠加尾部对冲,也能有效削减COVID期间的回撤。
论述逻辑
报告从波动率套利的基本概念出发,通过全曲面回测识别出不同行权价和期限组合的夏普比率分布,发现短期OTM美元看涨期权持续最优。然后,将时间序列按VXY水平、波动率曲线斜率、美元趋势强度和央行活动水平四个维度划分市场状态,验证该结论在不同状态下的稳健性。接着,分析回撤特征并提出动态规模调整框架。最后,评估尾部对冲和补贴伽马策略在缓解极端回撤中的作用,形成完整的“基础结构+状态管理+尾部保护”策略体系。
关键展望
- 报告未明确给出未来时间窗口或价格预测,但指出:在稳定环境(中等波动率、正常期限结构、低央行活动、区间波动美元)中套利表现最佳;在倒挂期限结构、宏观事件聚集或强美元趋势中套利易失效。
- 未来研究方向:将尾部对冲概念扩展到美元看跌尾部(CHF和JPY结构),或直接在防御性交叉盘上构建对冲。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. G10外汇隐含波动率与已实现波动率价差(VXY加权)仅温和为正(0.25个波动率点)

图2. 多数美元微笑曲线对美元上行风险定价更高
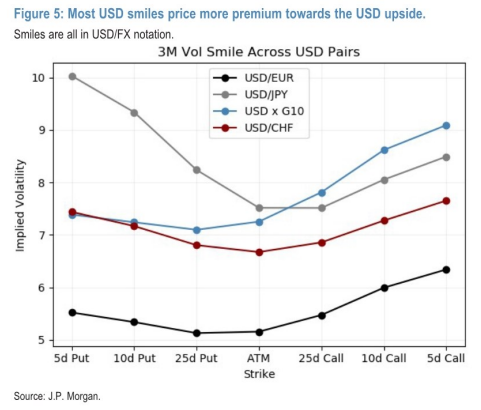
图3. 做空3个月和1年期10德尔塔看涨期权的盈亏与1个月-3个月波动率曲线叠加
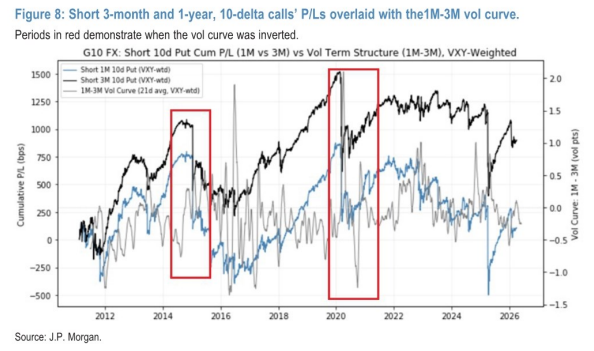
图4. 波动率仅在央行活动水平极端(异常低或高)时受到显著影响
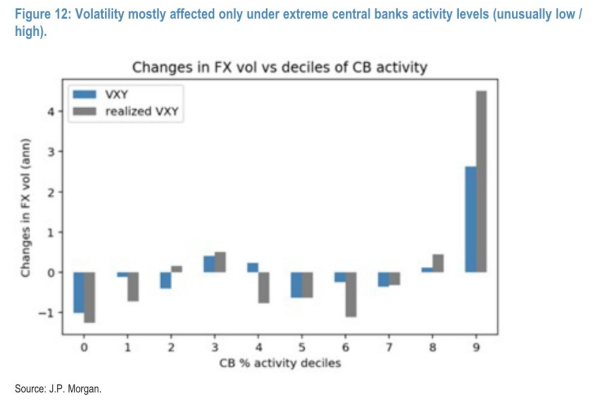
图5. 欧元兑美元风险反转指数在某些高央行活动期间下降
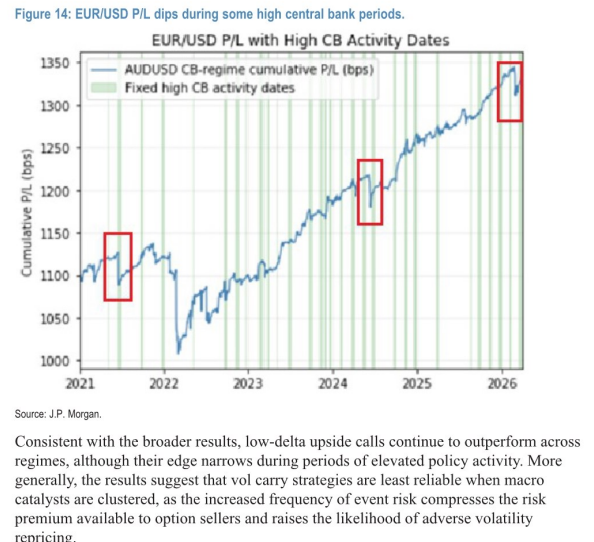
图6. 做空3个月期10德尔塔看涨期权的累计盈亏

图7. 各货币与广泛夏普比率均值一致
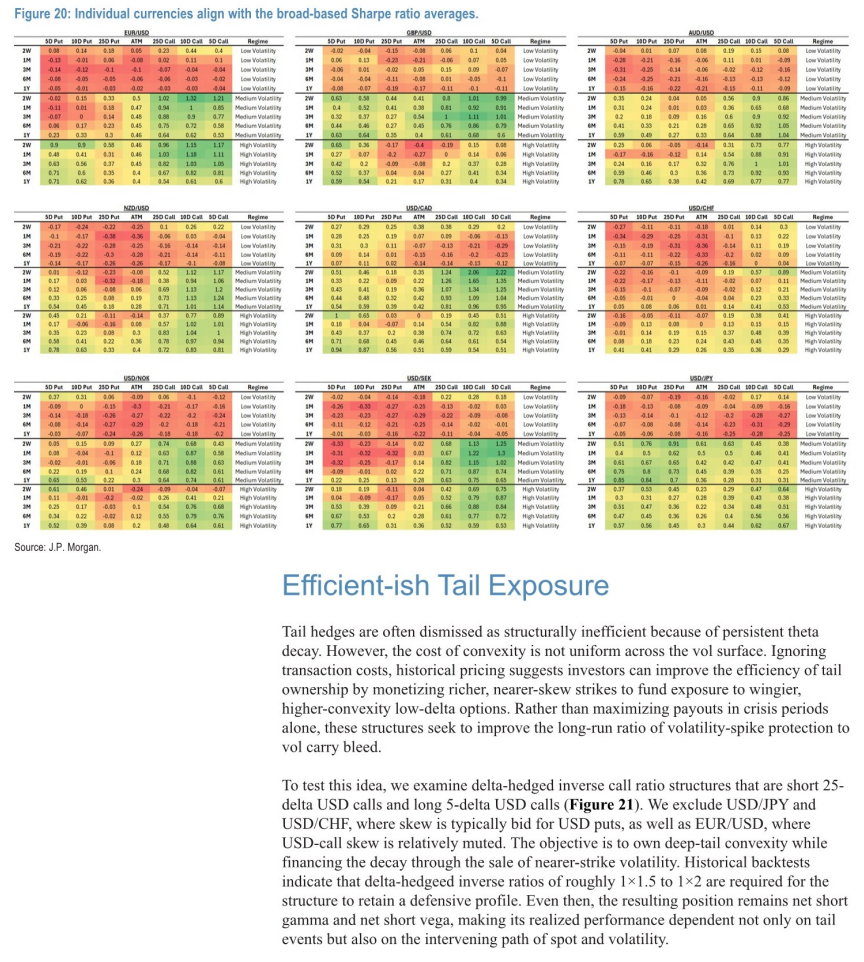
图8. 疫情后,高贝塔的斯堪的纳维亚货币和澳新货币表现出强劲的补贴伽马回报